La transición hacia una economía con una menor dependencia del efectivo en México se perfila como un proceso paulatino, que demandará una estrecha colaboración entre las autoridades gubernamentales, las instituciones financieras y el sector empresarial. Así lo vislumbra Enrique Majós, director general de Gentera, quien enfatiza la necesidad de desarrollar soluciones accesibles y sencillas para todos los segmentos de la población, con especial atención a los sectores populares.
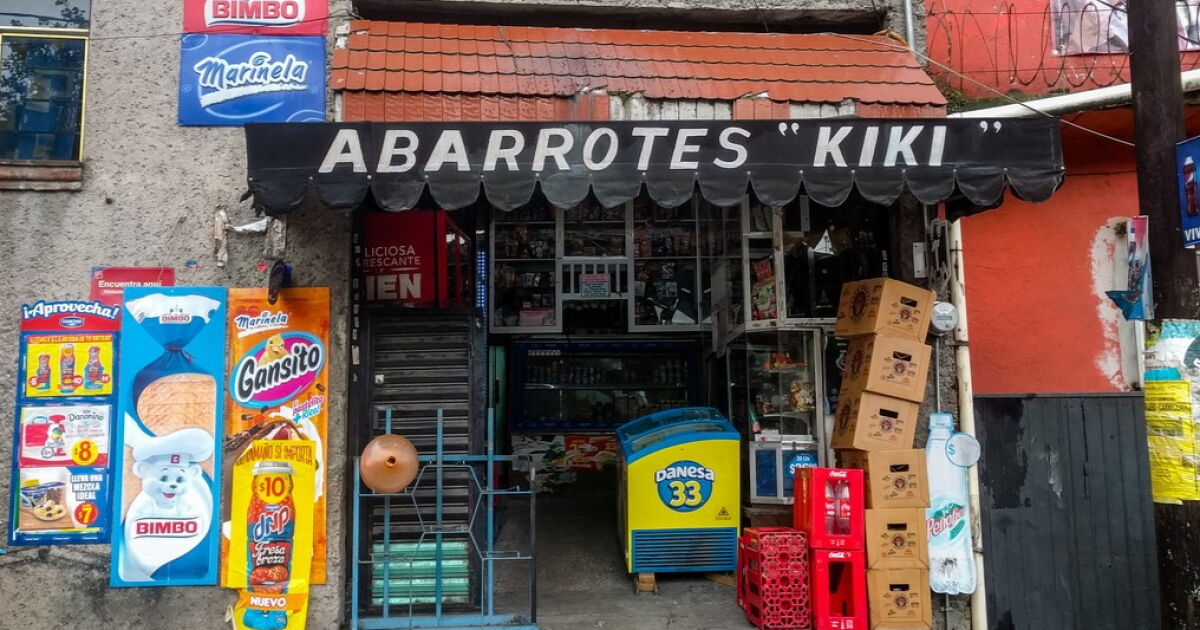
Majós considera que la reciente aprobación de la Ley de Economía Digital por parte del Congreso representa un impulso importante para acelerar la adopción de medios de pago electrónicos. Sin embargo, advierte que México aún debe sortear diversos desafíos para lograr una penetración generalizada de estas tecnologías. Las cifras presentadas por el directivo son reveladoras: actualmente, un abrumador 85% de las transacciones cuyo monto no supera los 500 pesos se realizan todavía en efectivo.
"Yo creo que es un proceso gradual. Yo creo que ningún país está listo de la noche a la mañana", afirmó Majós, quien, no obstante, reconoció que México ya dispone de herramientas tecnológicas robustas que facilitan las operaciones digitales. Entre ellas, destacó el Sistema de Pagos Electrónicos Interbancarios (SPEI), la plataforma CoDi y el sistema DiMo, mecanismos que ya están sentando las bases para una mayor digitalización financiera.
La nueva legislación, en su afán por fomentar el uso de estos medios, contempla su aplicación en sectores específicos como las gasolineras y las casetas de peaje. Para Majós, esta estrategia de comenzar por nichos definidos permitirá avanzar de manera controlada en la adopción de pagos digitales, facilitando la evaluación de su implementación y la identificación de ajustes necesarios para asegurar la viabilidad de la transición. La clave, según el directivo, reside en un esfuerzo conjunto.
"Creo que esto es un esfuerzo que se tiene que hacer con distintas partes", subrayó, refiriéndose a la indispensable participación coordinada del gobierno, la iniciativa privada y el sector financiero. Como ejemplo de éxito en esta materia, citó el caso de Perú, donde la sinergia entre autoridades y empresas ha propiciado el desarrollo de soluciones innovadoras que permiten realizar compras de bajo valor a través de códigos QR y billeteras electrónicas, demostrando el potencial de la colaboración.
En el contexto mexicano, uno de los pendientes más críticos para la consolidación de la economía digital es la mejora sustancial de la interoperabilidad entre los distintos sistemas financieros. La meta es que los usuarios puedan transferir fondos y efectuar pagos sin importar la institución financiera a la que pertenezcan el emisor y el receptor, o el comercio. Gentera, a través de su banca móvil, tarjetas de débito y la plataforma CoDi, ya está trabajando en esta dirección, ofreciendo herramientas que facilitan estas operaciones.
El directivo añadió que una porción significativa de la base de clientes de Gentera ya hace uso de estos servicios digitales, y anticipa que esta adopción continuará en ascenso durante el próximo año. Con una base de más de 10.5 millones de clientes, la institución financiera cuenta con una proporción considerable de usuarios que tienen acceso a cuentas de débito y que utilizan activamente su banca móvil, lo que representa un terreno fértil para la expansión de los pagos digitales.
En el ámbito financiero corporativo, Gentera reportó resultados sólidos para el tercer trimestre de 2026. La utilidad neta de la firma alcanzó los 2,342 millones de pesos, lo que significó un incremento anual del 8.6%. La utilidad atribuible a la controladora, por su parte, avanzó un 7.7%, situándose en 2,261 millones de pesos. En el acumulado de los primeros nueve meses del año, la utilidad totalizó 7,189 millones de pesos, un 10.9% superior al mismo periodo de 2025, reflejando una gestión financiera eficiente y un crecimiento sostenido.
La cartera de crédito de Gentera también mostró una expansión saludable, llegando a 95,220 millones de pesos, lo que representa un crecimiento anual del 8.5%. Este avance fue impulsado principalmente por las operaciones en Perú y a través de ConCrédito. En México, Banco Compartamos, filial de Gentera, contribuyó con un aumento del 6.5% en su cartera, alcanzando los 61,912 millones de pesos. A pesar de este crecimiento general, es importante notar que el portafolio mexicano experimentó una leve contracción del 1% en comparación con el segundo trimestre del año.
Banco Compartamos, en su operación mexicana, obtuvo una utilidad neta de 1,473 millones de pesos en el trimestre, un 1.4% más que en el mismo periodo de 2025. Sus ingresos por intereses registraron un crecimiento del 5.2%, sumando 9,674 millones de pesos, mientras que los gastos por intereses experimentaron una notable disminución del 22.7%, ubicándose en 1,221 millones. El margen financiero se expandió un 11%, alcanzando los 8,453 millones de pesos, beneficiado en parte por un menor costo de fondeo.
El costo de fondeo de Banco Compartamos se situó en 7%, una mejora significativa respecto al 8.2% registrado un año antes. Esto contribuyó a que su margen de interés neto aumentara a 49.1%, desde el 48.4% del año previo. Sin embargo, un incremento en las provisiones para riesgos crediticios tuvo un impacto en el margen de interés neto después de provisiones, que se ubicó en 33.9%, una cifra inferior al 36.3% del mismo trimestre de 2025. Al cierre de septiembre, la institución reportó 3.59 millones de clientes en México, un 5.4% más que un año anterior, evidenciando una base de clientes en expansión.
En el contexto macroeconómico, la Ley de Economía Digital se inserta en una tendencia global hacia la digitalización de las finanzas. Si bien México ha avanzado, la brecha digital y la inclusión financiera siguen siendo retos mayúsculos. La alta dependencia del efectivo, especialmente en transacciones de bajo monto y en sectores de menor acceso a servicios bancarios, subraya la complejidad de la transición. La experiencia de otros países, como Perú, sugiere que la combinación de políticas públicas claras, infraestructura tecnológica adecuada y la participación activa del sector privado es fundamental para superar estas barreras.
La visión de Gentera, a través de las declaraciones de su CEO, apunta a un futuro donde los pagos digitales sean la norma, pero reconoce que este futuro no llegará de la noche a la mañana. La estrategia de implementación gradual, comenzando por sectores específicos y enfocándose en la interoperabilidad y la simplicidad para el usuario, parece ser el camino más sensato. La compañía, con su amplia base de clientes y sus herramientas digitales, se posiciona como un actor clave en esta transformación, buscando no solo cumplir con la nueva regulación, sino también liderar el camino hacia una economía más digitalizada e inclusiva.
El éxito de esta transición dependerá en gran medida de la capacidad de todos los actores involucrados para coordinar esfuerzos y adaptarse a las nuevas tecnologías. La Ley de Economía Digital es un marco, pero su efectividad se medirá en la práctica, en la medida en que logre facilitar transacciones más seguras, eficientes y accesibles para todos los mexicanos, reduciendo progresivamente la dependencia del efectivo y abriendo nuevas oportunidades para el desarrollo económico y social del país.