La planificación financiera para el retiro en México enfrenta un nuevo y costoso desafío: los cuidados en la vejez. Ante un panorama demográfico en constante transformación, con una población que vive más tiempo y familias cada vez más pequeñas, se estima que un mexicano podría necesitar acumular entre 2 y 2.5 millones de pesos adicionales al momento de jubilarse, únicamente para cubrir los gastos de asistencia personal. Este monto se suma a los recursos necesarios para vivienda, alimentación, transporte, medicamentos y otros gastos médicos, proyectando un futuro financiero complejo para las próximas generaciones.
Jorge Alarcón, líder de Retiro de WTW México, detalla que el costo mensual de un cuidador con conocimientos básicos y capacidad física para asistir a un adulto mayor, sin incluir atención médica especializada, oscila entre 10,000 y 15,000 pesos. Si consideramos que una persona se jubila entre los 60 y 65 años y puede vivir hasta los 85 o 88 años, el periodo de retiro se extiende por al menos 20 a 25 años. Durante una parte significativa de este tiempo, podría requerirse asistencia para las actividades diarias, lo que dispara la necesidad de ahorro.
El Envejecimiento Acelerado de México
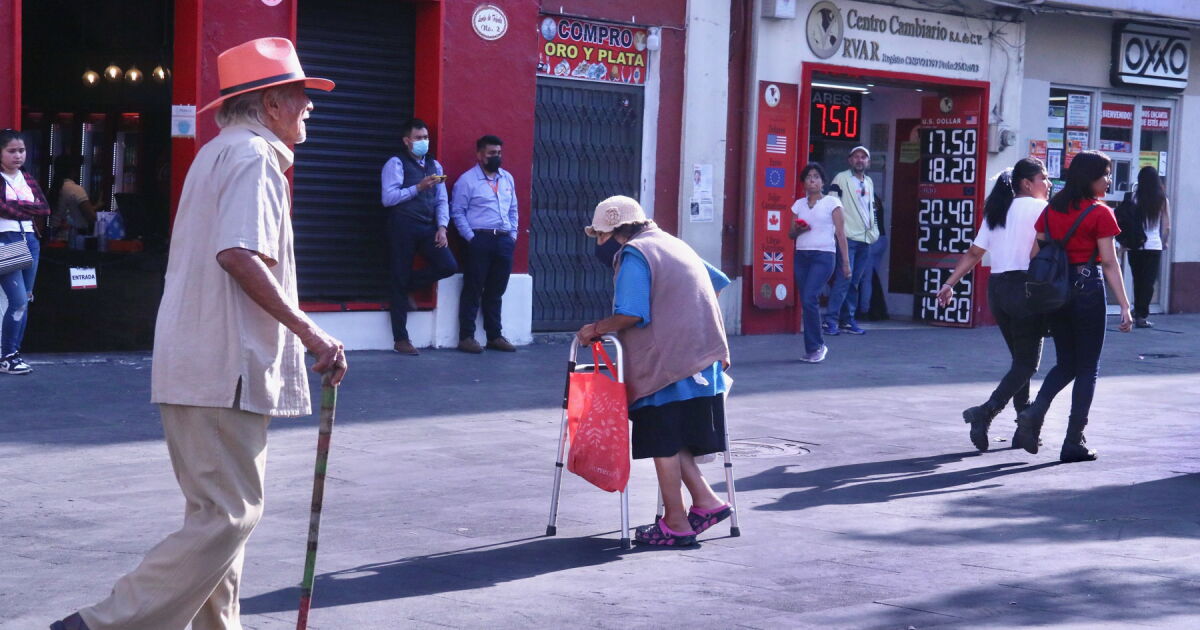
El envejecimiento de la población mexicana es una realidad innegable, impulsada por una menor tasa de fecundidad y un aumento en la esperanza de vida. Datos recientes del INEGI confirman esta tendencia: la proporción de adultos mayores crece, mientras que la población joven disminuye. Históricamente, las familias numerosas permitían que el cuidado de los padres mayores se distribuyera entre varios hijos. Sin embargo, la estructura familiar actual, con menos descendientes y una mayor movilidad laboral y geográfica, reduce la disponibilidad de cuidadores familiares. Esta menor red de apoyo familiar incrementa la dependencia de servicios de asistencia profesional, y por ende, los costos asociados.
Además, el cuidado de un adulto mayor por parte de un familiar a menudo implica sacrificios económicos y profesionales. Quien asume este rol puede verse obligado a reducir su jornada laboral, pausar su carrera o incurrir en gastos directos relacionados con la atención, lo que representa un costo de oportunidad significativo que debe ser considerado en la planificación financiera a largo plazo.
La Escasez de Cuidadores Profesionales
El envejecimiento poblacional en México se agrava por una notable escasez de cuidadores profesionales. La Organización para la Cooperación y el Desarrollo Económicos (OCDE) proyecta que la proporción de personas mayores de 65 años en América Latina y el Caribe se duplicará para 2050, pasando del 9% al 18.1%. Esta demanda creciente choca con una oferta limitada y, a menudo, poco cualificada. En México, más de la mitad de los cuidadores remunerados carece de formación técnica específica, lo que obliga a las familias a asumir una carga aún mayor, cubriendo no solo la pensión y la atención médica, sino también la asistencia cotidiana.
Esta falta de servicios especializados y accesibles presiona aún más los presupuestos familiares. Los hogares deben prepararse para financiar no solo la jubilación tradicional, sino también los costos asociados a la dependencia y la asistencia a largo plazo, un componente que hasta ahora ha sido subestimado en la planeación financiera.
Un Mercado de Cuidados en Desarrollo
En comparación con economías más desarrolladas que han enfrentado el envejecimiento poblacional durante décadas, México aún se encuentra rezagado en el desarrollo de un mercado de cuidados de largo plazo. Países como Estados Unidos y varias naciones europeas cuentan con una infraestructura más robusta de servicios especializados, residencias para adultos mayores y esquemas de atención integral para la vejez. Esta diferencia subraya la urgencia de que México comience a implementar políticas y soluciones que aborden esta necesidad creciente.
Alarcón enfatiza la importancia de incorporar estos posibles gastos desde el inicio de la vida laboral. Una persona que comienza a trabajar alrededor de los 25 años tiene entre 35 y 40 años para ahorrar, pero debe prever que su etapa de retiro podría extenderse por dos décadas o más. Por lo tanto, el ahorro para la jubilación no debe limitarse a mantener el nivel de vida, sino que debe contemplar de manera explícita los gastos médicos y la eventual necesidad de cuidados de largo plazo.
Implicaciones para el Ahorro y las Pensiones
La reciente reforma al sistema de pensiones, que contempla un aumento en las aportaciones a las Afores, sin duda contribuirá a mejorar las pensiones de los trabajadores bajo la Ley de 1997. Sin embargo, este incremento podría no ser suficiente para cubrir la totalidad de los gastos proyectados, especialmente los relacionados con los cuidados en la vejez. Es fundamental que estos recursos se complementen con un ahorro de largo plazo adicional y estrategias financieras personalizadas.
Las empresas también juegan un papel crucial. La implementación de planes privados de retiro, programas de ahorro corporativo y educación financiera puede ser una herramienta poderosa para concientizar a los trabajadores sobre las necesidades futuras y facilitar la acumulación de los recursos necesarios. Estos esquemas ayudan a los empleados a visualizar con anticipación el capital que requerirán para enfrentar una jubilación digna y, potencialmente, una etapa de dependencia.
El costo de los cuidados representa, en definitiva, un componente adicional y significativo dentro de la planeación financiera del retiro. Para aquellos que lleguen a necesitar asistencia, este gasto puede mantenerse durante varios años y aumentar con el tiempo debido a la inflación y la actualización de tarifas. La falta de previsión en este rubro podría comprometer severamente la calidad de vida de los adultos mayores en México, haciendo imperativo un cambio de paradigma en la forma en que se aborda el ahorro y la planificación para la tercera edad.