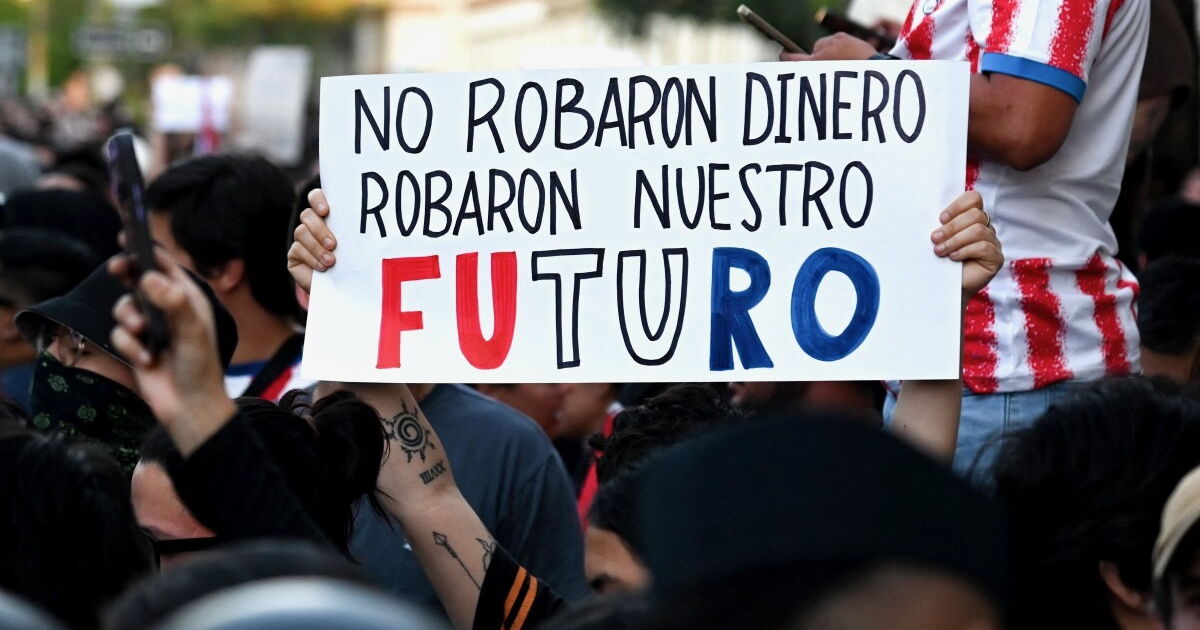
El reciente colapso de Ueno Bank en Paraguay ha encendido las alarmas en México, trayendo a la memoria la dolorosa experiencia del Fobaproa, el rescate bancario que dejó una profunda cicatriz en las finanzas públicas del país. La presidenta Claudia Sheinbaum no dejó pasar la oportunidad para recordar a los mexicanos que las crisis bancarias, cuando no se manejan con prudencia, terminan siendo cubiertas por el erario y, en última instancia, por los ciudadanos.
"Es muy lamentable lo que pasó en Paraguay, pero miren, tiró un presidente. Aquí, en el 94, quien pagó fue el pueblo, seguimos pagando", sentenció Sheinbaum el pasado 10 de noviembre, haciendo un paralelismo directo entre la situación paraguaya y la crisis financiera mexicana de finales del siglo XX.
El Caso Ueno Bank y la Crisis Paraguaya
El Banco Central de Paraguay, el 3 de noviembre, inició el proceso de resolución de Ueno Bank tras constatar que su índice de solvencia había caído drásticamente, ubicándose por debajo de la mitad del mínimo exigido por la regulación. Las autoridades paraguayas atribuyeron el deterioro a ajustes en los estados financieros de la institución, pero aseguraron que no existían indicios de una crisis generalizada en el sistema bancario del país. El procedimiento contempla la protección de los depósitos a través del Fondo de Garantía de Depósitos local y la implementación de mecanismos para saldar las deudas del banco.
El Fantasma del Fobaproa en México
En México, el Fondo Bancario de Protección al Ahorro (Fobaproa) fue la respuesta gubernamental a la insolvencia de numerosas instituciones financieras tras la crisis de 1994-1995. La devaluación del peso, el alza de las tasas de interés y el deterioro de la cartera crediticia provocaron un efecto dominó que amenazó la estabilidad del sistema. El Fobaproa, criticado por convertir deudas privadas en deuda pública, implicó un costo multimillonario para el país, cuyas repercusiones financieras aún persisten.
Desde 1999, el Instituto para la Protección al Ahorro Bancario (IPAB) se encarga de administrar las obligaciones derivadas de aquel rescate y de proteger los depósitos bancarios. A pesar de los años transcurridos, los pasivos del IPAB al cierre de julio de 2026 ascendían a la considerable suma de un billón 165,351 millones de pesos, según datos de la Secretaría de Hacienda.
Mecanismos de Protección y Estabilidad en la Banca Mexicana Actual
Contrario a la coyuntura de los noventa, el sistema bancario mexicano actual cuenta con mecanismos regulatorios robustos diseñados para prevenir y afrontar problemas de solvencia. El IPAB garantiza depósitos hasta por 400,000 Unidades de Inversión (Udis), equivalentes a aproximadamente 3.5 millones de pesos por persona y por banco. Esta cobertura abarca diversos productos como cuentas de ahorro, cheques y depósitos a plazo.
Al cierre de agosto de 2026, se reportaba que el 99.89% de las cuentas bancarias en México se encontraban totalmente protegidas por este seguro. Sin embargo, en términos de monto, la cobertura representaba el 55.01% del total de las obligaciones garantizadas, debido a los límites establecidos por la ley.
Bancos de Importancia Sistémica Local
La Comisión Nacional Bancaria y de Valores (CNBV) juega un papel crucial en la identificación de aquellas instituciones financieras cuya eventual quiebra podría desestabilizar el sistema financiero mexicano. En su evaluación de abril de 2026, la CNBV identificó a ocho bancos de importancia sistémica local: BBVA México, Santander, Banorte, Banamex, Citi México, Scotiabank, HSBC e Inbursa. Estas entidades están sujetas a requerimientos de capital más estrictos, incluyendo suplementos adicionales que varían según su peso e interconexión dentro del sistema financiero.
BBVA México lidera esta categoría con un requerimiento del 12%, seguido de cerca por Santander (11.7%) y Banorte (11.4%). Los demás bancos mencionados deben mantener un mínimo del 11.1%. Es importante destacar que esta clasificación no implica que estas instituciones enfrenten problemas financieros, sino que su tamaño y relevancia sistémica exigen medidas preventivas adicionales para salvaguardar la estabilidad.
¿Podría Repetirse un Escenario Fobaproa?
La legislación mexicana contempla procedimientos específicos para la liquidación de bancos insolventes, la transferencia de sus activos y pasivos a otras entidades o la creación de "bancos puente" para asegurar la continuidad de servicios financieros esenciales. En casos donde la quiebra de una institución represente un riesgo sistémico, se pueden aplicar procedimientos especiales que podrían involucrar la intervención estatal.
Si bien no existe una obligación automática de rescatar con fondos públicos a cualquier banco en dificultades, tampoco se descarta la posibilidad de una intervención extraordinaria del Estado ante una crisis de gran magnitud. Los indicadores actuales de la banca mexicana no reflejan condiciones comparables a las de la crisis de los noventa. El Índice de Capitalización de la banca múltiple se situaba en 20.77% al cierre de agosto de 2026, muy por encima del mínimo regulatorio general del 10.5%. Adicionalmente, la CNBV ha confirmado que todas las instituciones se encuentran en la categoría I de su sistema de alertas tempranas, y los ocho bancos de importancia sistémica cumplen con sus requerimientos de capital adicionales, lo que sugiere un panorama de mayor solidez y resiliencia en el sector bancario mexicano actual.
La advertencia de la presidenta Sheinbaum resuena como un eco del pasado, un recordatorio de las consecuencias que puede acarrear una mala gestión financiera y la fragilidad inherente a los sistemas bancarios, incluso en economías robustas. La experiencia paraguaya sirve como un caso de estudio reciente, mientras que el legado del Fobaproa continúa siendo una lección viva para México sobre la importancia de la regulación prudente y la protección del ahorro público.