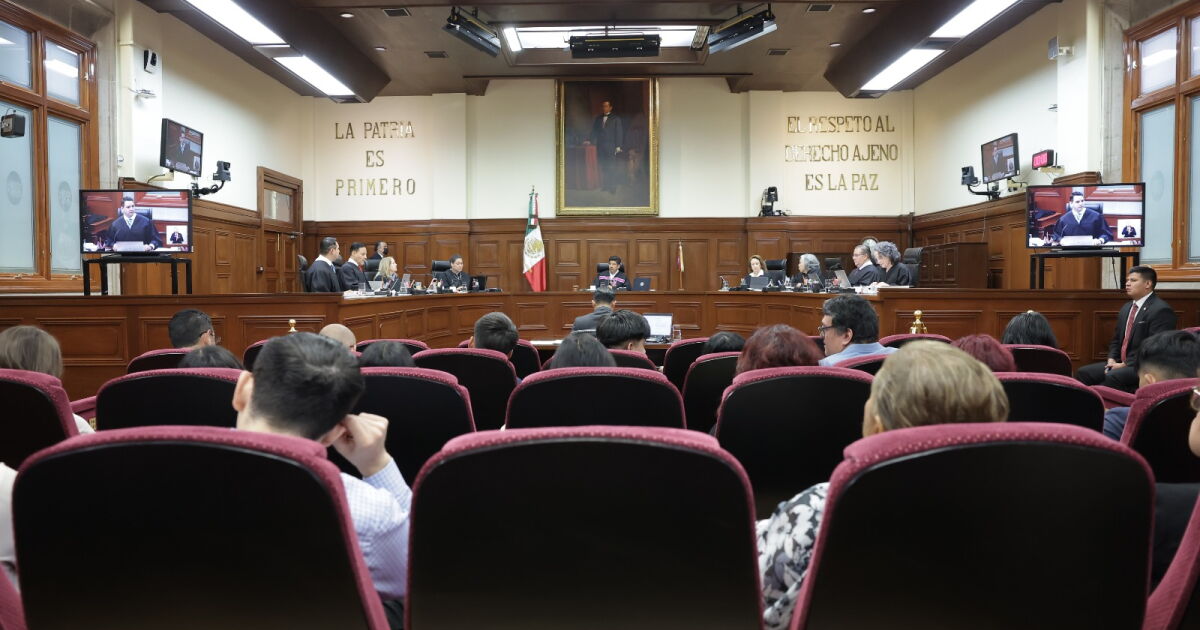
La Suprema Corte de Justicia de la Nación (SCJN) ha emitido un fallo que redefine las expectativas de los contribuyentes mexicanos que esperan la devolución de saldos a favor por parte del Servicio de Administración Tributaria (SAT). En una decisión que podría impactar a miles de personas y empresas, el máximo tribunal del país validó el límite de cinco años establecido en el Código Fiscal de la Federación (CFF) para el cálculo de intereses sobre dichas devoluciones.
Este criterio, surgido a raíz de un litigio iniciado por una empresa que reclamaba la devolución de un saldo a favor del Impuesto al Valor Agregado (IVA) correspondiente a mayo de 2013, establece que, independientemente de cuánto tiempo tarde el fisco en procesar la solicitud o resolver un litigio, los intereses solo se generarán hasta por un periodo máximo de cinco años.
El Caso que Llevó la Disputa a la SCJN
La empresa en cuestión, tras años de procesos legales, logró que se le reconociera el derecho a recuperar el dinero adeudado por el SAT, además de la actualización y los intereses correspondientes. Sin embargo, el conflicto escaló cuando la autoridad fiscal aplicó el límite de cinco años para el cálculo de los intereses, a pesar de que el litigio se había extendido por un periodo mayor. La contribuyente argumentó que esta restricción afectaba su patrimonio y consideró que podría tratarse de una expropiación indirecta sin la debida indemnización.
El caso llegó hasta la SCJN, donde se debatió la constitucionalidad y legalidad del artículo 22-A del CFF, que estipula claramente la cesación de la generación de intereses tras cinco años. La empresa buscaba que se le pagaran intereses por todo el tiempo que duró la espera, argumentando que la limitación representaba una afectación patrimonial injustificada.
La Interpretación de la Corte sobre el Artículo 22-A del CFF
La SCJN, al analizar el caso, determinó que el límite de cinco años es válido. Los ministros argumentaron que la finalidad de esta disposición legal es evitar que el pago de intereses por devoluciones fiscales se convierta en una carga excesiva e insostenible para las finanzas públicas del país. En esencia, la Corte considera que el Estado no puede ser penalizado indefinidamente por demoras administrativas o judiciales.
La decisión de la Corte se fundamenta en la premisa de que los intereses generados después del quinto año nunca llegaron a formar parte del patrimonio de la empresa como un derecho exigible. La ley, según la interpretación de la SCJN, establece de manera explícita que estos dejan de generarse una vez transcurrido dicho plazo. Por lo tanto, no se puede argumentar que el Estado haya sustraído un bien o derecho que ya pertenecía al contribuyente.
¿Expropiación Indirecta o Límite Legal?
La empresa intentó equiparar la limitación de los intereses a una expropiación indirecta, figura legal que implica la privación de un bien o derecho sin una causa de utilidad pública y sin indemnización. Sin embargo, la Corte desestimó este argumento. Los ministros explicaron que no toda afectación económica derivada de una acción u omisión estatal constituye una expropiación indirecta.
Para que se configure esta figura, la afectación debe ser sobre un bien o derecho protegido y tener una intensidad y características tales que puedan equipararse a una expropiación formal. En este caso particular, la SCJN concluyó que la limitación de los intereses no alcanzaba ese umbral, ya que, jurídicamente, los intereses posteriores al quinto año nunca llegaron a existir como una cantidad reclamable por el contribuyente.
Implicaciones para los Contribuyentes
La resolución de la SCJN, emitida en el Amparo en Revisión 124/2026, tiene implicaciones directas para todos los contribuyentes que esperan o han esperado devoluciones fiscales por periodos prolongados. Si bien el derecho a recibir el saldo a favor y su actualización sigue vigente cuando la devolución procede, el cálculo de los intereses se detendrá indefectiblemente al cumplirse los cinco años desde que debieron generarse.
Esto significa que, si un trámite o litigio se extiende por siete, ocho o más años, el contribuyente no podrá reclamar intereses por el tiempo excedente. El límite de cinco años se aplicará de manera estricta, independientemente de la duración total del proceso.
El SAT y la Obligación de Devolución
Es crucial entender que esta decisión de la Corte no otorga al SAT un cheque en blanco para retener fondos de manera indefinida. El contribuyente conserva su derecho a la devolución cuando esta sea procedente, así como a recibir la actualización correspondiente al saldo principal. La resolución se enfoca específicamente en el periodo durante el cual los intereses pueden acumularse.
Históricamente, los procesos de devolución fiscal en México han sido objeto de críticas por su lentitud y complejidad. Diversos sectores empresariales han señalado la necesidad de agilizar estos trámites para mejorar el flujo de capital y reducir la carga administrativa sobre las empresas. La decisión de la SCJN, si bien valida un límite legal, también pone de relieve la importancia de que las autoridades fiscales cumplan con sus obligaciones de manera oportuna.
Contexto Económico y Fiscal
Desde una perspectiva económica, la decisión de la SCJN busca mantener un equilibrio entre los derechos de los contribuyentes y la sostenibilidad de las finanzas públicas. El pago de intereses por parte del fisco representa un costo que debe ser administrado. Establecer límites claros previene que este costo se vuelva exorbitante, lo cual podría tener repercusiones en la capacidad del gobierno para financiar programas y servicios públicos.
En el contexto de la economía mexicana, la eficiencia en los procesos de devolución fiscal es un factor que puede influir en la liquidez de las empresas, especialmente las pequeñas y medianas, que a menudo dependen de estos recursos para operar y crecer. La validación de este límite por parte de la Corte podría incentivar al SAT a ser más eficiente, aunque también podría ser interpretada por algunos como una medida que favorece al fisco en detrimento del contribuyente.
Antecedentes y Marco Legal
El artículo 22-A del Código Fiscal de la Federación ha sido objeto de diversas interpretaciones y litigios a lo largo del tiempo. La disposición que establece el límite de cinco años para la generación de intereses busca, en teoría, ofrecer certeza jurídica tanto a la autoridad como al contribuyente. La SCJN, al validar este párrafo, reafirma la intención del legislador de poner un plazo definido a la acumulación de intereses.
La resolución del Pleno de la Suprema Corte, en el Amparo en Revisión 124/2026, se suma a la jurisprudencia existente sobre devoluciones fiscales y los derechos de los contribuyentes. Sin embargo, la interpretación específica sobre la no configuración de expropiación indirecta en estos casos sienta un precedente importante para futuros litigios.
¿Qué Sigue para los Contribuyentes?
Para los contribuyentes, la decisión de la SCJN subraya la importancia de iniciar los trámites de devolución a la brevedad y de dar seguimiento constante a sus casos. Asimismo, es fundamental estar al tanto de los plazos legales y de las disposiciones fiscales vigentes. En caso de enfrentar demoras excesivas, es recomendable buscar asesoría legal especializada para entender plenamente los derechos y las limitaciones aplicables.
La SCJN ha puesto un punto final a la discusión sobre la extensión del cobro de intereses en devoluciones fiscales, estableciendo un marco claro que deberá ser observado por el SAT y los tribunales inferiores. La pelota ahora está en la cancha de los contribuyentes para gestionar sus procesos de manera diligente y, en su momento, de las autoridades para agilizar la resolución de los mismos dentro de los marcos legales establecidos.