La ambiciosa iniciativa de Ley de Economía Digital, que busca reducir drásticamente el uso del efectivo en México, se topa de frente con una realidad compleja y arraigada. A pesar de los esfuerzos por modernizar los sistemas de pago, millones de mexicanos aún dependen del billete y la moneda, enfrentando barreras significativas para adoptar métodos digitales.
Retos Culturales y de Infraestructura
La transición hacia una economía completamente digitalizada por decreto parece chocar con la realidad de un país donde, según datos recientes, aproximadamente 4 de cada 10 pequeños negocios aún no aceptan pagos con tarjeta. Esta cifra subraya una brecha considerable en la infraestructura y la cultura de pagos. La falta de cobertura de internet en amplias zonas del territorio nacional y el hecho de que un considerable 30% de la población carezca de acceso a servicios bancarios son obstáculos monumentales que especialistas advierten dificultarán la adopción generalizada de pagos digitales.
La Necesidad del Efectivo en la Informalidad
Jorge Sánchez, consultor en regulación y economista independiente, señala que el uso del efectivo en México no es simplemente una cuestión de "terquedad cultural", sino una necesidad fundamental para la subsistencia de una gran parte de la población. Con más del 54% de la fuerza laboral operando en la informalidad, el dinero físico representa una vía de escape ante la fricción fiscal y un sistema financiero que, a menudo, impone comisiones prohibitivas para los pequeños comerciantes. Estos costos, sumados a la inversión en terminales y la incertidumbre sobre la fiscalización de cada depósito electrónico por parte del SAT, disuaden a muchos de adoptar métodos de pago digitales.
Comisiones Bancarias: Un Freno Significativo
Un estudio de la Concanaco Servytur revela una paradoja: aunque la mayoría de las micro, pequeñas y medianas empresas (mipymes) cuentan con teléfonos inteligentes e acceso a internet, una proporción significativa aún no acepta pagos con tarjeta. La razón principal es el elevado costo de las comisiones bancarias, que en México superan el 3.56% en promedio. Esta cifra contrasta fuertemente con países como España, donde las comisiones oscilan entre el 0.31% y el 0.34%. La diferencia es abismal y representa un factor disuasorio clave para la adopción de pagos electrónicos en el comercio a pequeña escala.
Rechazo en Sectores Clave: Gasolineras y Casetas
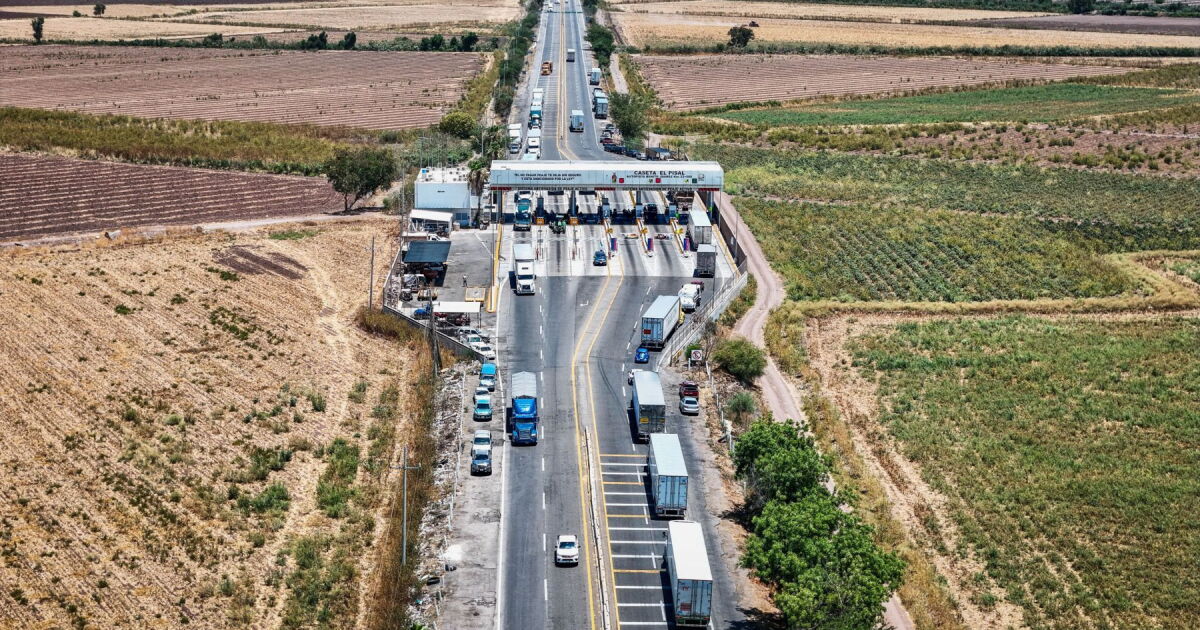
La propuesta de la Ley de Economía Digital contempla su aplicación inicial en sectores como gasolineras y casetas de peaje. Sin embargo, esta medida ya ha generado un fuerte rechazo en el sector gasolinero, que argumenta que la elección del método de pago debe ser una prerrogativa del usuario. Además, señalan que una parte considerable de sus ventas se realiza en efectivo y que la conectividad en muchas de estas ubicaciones es precaria. La imposición de pagos digitales en estos sectores, advierten, podría paralizar el transporte y el abasto de bienes ante fallas en la red o la falta de mecanismos de contingencia offline.
Implicaciones Legales y Comparativas Internacionales
Desde una perspectiva regulatoria, la iniciativa podría contradecir el curso legal y el poder liberatorio del efectivo establecido en la Ley Monetaria, abriendo la puerta a posibles amparos. Expertos comparan la situación con casos exitosos como Brasil (PIX) e India (UPI), donde la reducción del efectivo se logró haciendo el dinero digital gratuito, ubicuo e interoperable, en lugar de criminalizar el uso de billetes antes de contar con la infraestructura digital necesaria.
La Brecha Digital en Zonas Rurales
La Encuesta Nacional de Inclusión Financiera (ENIF) arroja luz sobre la dependencia del efectivo: el 85.2% de las transacciones cotidianas de hasta 500 pesos se realizan en efectivo, y entre el 80% y 85% del total de las operaciones en el país siguen utilizando dinero físico. La brecha tecnológica es otro factor crítico. A pesar de los avances en cobertura de red, aproximadamente 7 millones de personas (un 6% de la población) viven en zonas sin acceso a internet. Los estados del sur del país, en particular, muestran una adopción de medios de pago digitales que apenas alcanza el 6%, evidenciando la urgencia de abordar la conectividad en estas regiones.
El Camino Hacia la Digitalización: Interoperabilidad y Armonización
Si bien la Ley de Economía Digital transita por el camino correcto al buscar ampliar las opciones de pago y facilitar la integración de usuarios, el verdadero desafío reside en lograr que el sistema funcione de manera fluida y sin fricciones para el ciudadano común. Álvaro Vértiz, Director para América Latina y el Caribe de DGA Group, enfatiza que la interoperabilidad de los pagos es el obstáculo principal. De nada sirve contar con la tecnología si el consumidor enfrenta trabas al intentar realizar cobros o transferencias debido a la falta de comunicación entre aplicaciones e instituciones financieras.
Necesidad de un Ecosistema Normativo Coherente
Vértiz subraya la importancia de que la nueva ley no opere de forma aislada, sino que se armonice con el resto de las regulaciones financieras vigentes, incluyendo las normas sobre experiencia de usuario y las disposiciones que regulan las cuotas de intercambio por el uso de tarjetas. Solo mediante un ecosistema normativo alineado y coherente se podrá asegurar que la evolución del sistema de pagos en México sea eficiente y accesible para todos los actores económicos, sin dejar atrás a quienes aún dependen del efectivo.
El Futuro de los Pagos en México
La digitalización de la economía mexicana es un objetivo deseable y necesario en el contexto global. Sin embargo, la estrategia para alcanzarlo debe ser gradual, inclusiva y sensible a las realidades socioeconómicas del país. Ignorar las barreras existentes, como la falta de infraestructura, las altas comisiones y la dependencia del efectivo en sectores vulnerables, podría generar exclusión y resistencia, minando los propios objetivos de la iniciativa. El éxito dependerá de la capacidad del gobierno y del sector financiero para construir un puente sólido entre el mundo físico y el digital, asegurando que nadie se quede rezagado en esta transformación.
Implicaciones para el Pequeño Comercio
Para el pequeño comercio, la transición a pagos digitales representa tanto una oportunidad como un desafío. Si bien la adopción de nuevas tecnologías puede mejorar la eficiencia y ampliar la base de clientes, los costos asociados y la complejidad de la implementación son barreras significativas. Es crucial que las políticas públicas y las ofertas de los intermediarios financieros consideren estas realidades, ofreciendo soluciones asequibles y accesibles que faciliten la adopción sin comprometer la viabilidad económica de estos negocios.
El Rol del SAT y la Confianza Ciudadana
La percepción de una mayor fiscalización por parte del SAT es otro factor que influye en la reticencia a adoptar pagos digitales. La falta de claridad sobre cómo se gravarán las transacciones electrónicas y el temor a una fiscalización excesiva pueden disuadir tanto a consumidores como a comercios. Generar confianza y transparencia en este ámbito es fundamental para fomentar la adopción de métodos de pago digitales y, en última instancia, para lograr una mayor formalización de la economía.
Conclusión: Un Camino Gradual y Estratégico
En resumen, aunque la intención de digitalizar la economía mexicana es loable, la implementación de medidas drásticas como la prohibición del efectivo sin antes abordar las profundas brechas de infraestructura, acceso y costos, resulta prematura. El camino hacia una economía digital debe ser gradual, estratégico y centrado en las necesidades de todos los mexicanos, asegurando que la modernización de los sistemas de pago sea un proceso inclusivo y beneficioso para el conjunto de la sociedad.