
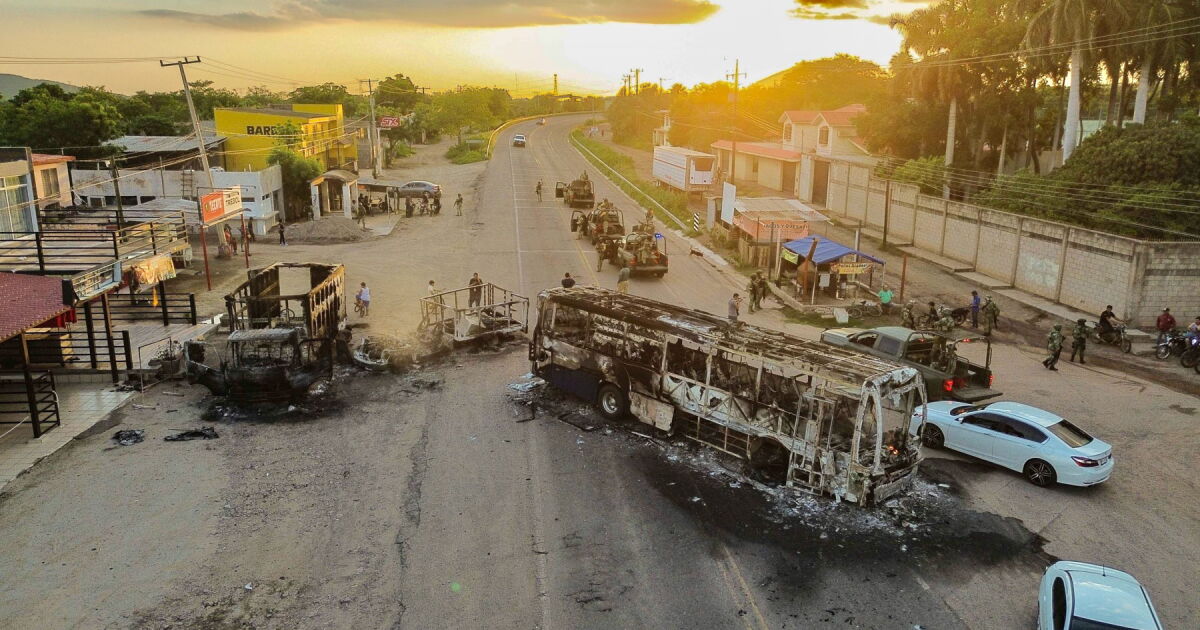
La espiral de violencia que azota a Sinaloa, intensificada tras la presunta entrega de Ismael "El Mayo" Zambada a autoridades estadounidenses hace más de dos años, ha desatado un efecto dominó devastador en la vida cotidiana y la economía de la entidad. Uno de los sectores más golpeados es el de los seguros, donde los precios de las pólizas para automóviles y transporte de carga se han disparado a niveles estratosféricos, dejando a conductores y transportistas en una situación de desprotección sin precedentes.
Las compañías aseguradoras, ante el creciente riesgo derivado del fuego cruzado entre "La Mayiza" y "La Chapiza", han optado por incrementar drásticamente las primas o, en muchos casos, retirarse por completo del estado. Este panorama, documentado por la Comisión Nacional de Seguros y Fianzas (CNSF) y la Asociación Mexicana de Agentes de Seguros y Fianzas (Amasfac), revela un estancamiento del 0% en la colocación de pólizas para autos al cierre del segundo trimestre de 2026, una cifra que oculta la cruda realidad de un mercado en crisis.
El Costo de la Inseguridad: Pólizas Impagables
La situación se agrava con testimonios como el de Sinhue Hernández Benítez, un culiacanense de 43 años, cuyo seguro de automóvil aumentó más de un 9% hasta los 3,700 pesos anuales. A pesar de este desembolso, su póliza con Mapfre solo cubre daños a terceros, excluyendo el robo, una realidad que lo obliga a vivir con el temor constante de perder su vehículo en una ciudad donde el crimen organizado opera a plena luz del día.
"Ahorita nadie se anima a salir de casa teniendo un carro más o menos de modelo reciente y sin un buen seguro porque sales a la calle y hay un riesgo de que te quiten el carro. Cualquiera que sale con un buen carro sabe que te lo pueden quitar", lamenta Hernández Benítez, reflejando la angustia de miles de familias sinaloenses.
La desconfianza hacia las aseguradoras también ha crecido. Hernández Benítez relata cómo los ajustadores se vuelven cada vez más reacios a cubrir siniestros, exigiendo condiciones casi imposibles para validar un robo o un accidente. "La aseguradora explica que si te roban la unidad a mano armada y cediste las llaves el seguro no puede entrar con el deducible. Temas que dan risa. Casi casi tienes que decir que te golpearon y te arrebataron las llaves del carro para que te responda el seguro", denuncia.
El Éxodo de Aseguradoras y el Auge del Robo de Vehículos
Cristina Ibarra, docente de la Universidad Autónoma de Sinaloa (UAS), confirma el encarecimiento de hasta un 50% en las pólizas de automóviles en el último año. Su propia experiencia es un reflejo de la crisis: la compañía que le brindaba servicio dejó de operar en Sinaloa debido al alto riesgo, obligándola a buscar alternativas en un mercado cada vez más restrictivo.
"Muchas empresas dejaron de operar porque el riesgo es tan alto que no tenían la capacidad para seguir operando", explica Ibarra, quien también fue expresidenta de la Federación de Colegios de Economistas de la República Mexicana. La magnitud del problema se evidencia en las más de 12,000 unidades robadas en Sinaloa durante el periodo de alta violencia, un fenómeno que ha generado pérdidas millonarias para las aseguradoras.
Los datos de la Asociación Mexicana de Instituciones de Seguros (AMIS) son contundentes: Sinaloa lideró el robo de vehículos con violencia a nivel nacional en 2025, con un alarmante 84%, superando el promedio nacional del 55%. Aunque el Estado de México históricamente ocupa el primer lugar en robo de vehículos asegurados, el crecimiento del delito en Sinaloa se disparó un 83% en 2025 respecto al año anterior, contrastando con la caída del 13% del crimen a nivel nacional en el mismo periodo.
Transportistas en Jaque: Seguros de Carga, un Lujo Impagable
El sector del transporte de carga enfrenta una situación aún más crítica. José Manuel Araiza, vicepresidente de la zona cinco de la Confederación Nacional de Transportistas Mexicanos (Conatram), advierte que las pólizas de seguros contra robo para autotransporte se han encarecido hasta un 400%, alcanzando los 150,000 pesos anuales.
"Ante tanta incidencia de robos de unidades se fueron reduciendo (los servicios de) las compañías. Ahorita hay tres o cuatro con cobertura amplia. Y la póliza de la cobertura amplia se incrementó en un 400% y los deducibles, en el caso del robo, crecieron un 20%", detalla Araiza.
La mayoría de los transportistas se ven obligados a optar por la cobertura de daños a terceros, asumiendo el riesgo de perder sus unidades y mercancías ante robos o narcobloqueos. De las 800 unidades afiliadas a Conatram en la región, un 95% cuenta con algún tipo de seguro, pero la cobertura completa contra robo es un lujo al alcance de muy pocos.
La falta de certeza en el pago de siniestros por parte de las aseguradoras, sumada a la creciente incidencia delictiva, ha generado un clima de incertidumbre y temor entre los transportistas. "Tenemos muchos temores en Sinaloa, Jalisco o Guanajuato porque cuando hay un estallido de violencia los primeros que agarran son los transportes de carga para barricadas, los queman, y el seguro no lo paga. Seguimos en el limbo legal porque no tenemos certeza de que nos paguen la unidad, por eso la mayoría transportistas optó por la cobertura de daños a terceros. Nos las estamos jugando."
Este escenario de inseguridad y desprotección económica pone de manifiesto la urgencia de implementar estrategias efectivas para combatir la violencia en Sinaloa y garantizar la seguridad y el patrimonio de sus habitantes. La falta de acción contundente por parte de las autoridades solo agrava la crisis, dejando a miles de familias a merced del crimen y la incertidumbre.
En contexto, la violencia en Sinaloa no es un fenómeno nuevo, pero su impacto en el sector asegurador y en la vida de los ciudadanos comunes ha alcanzado niveles alarmantes. La ausencia de una cobertura de seguros adecuada ante el robo de vehículos y la creciente inseguridad en las carreteras representa un golpe devastador para la economía familiar y para el desarrollo de actividades económicas esenciales como el transporte de carga.
Las implicaciones a largo plazo de esta situación son sombrías. Si la tendencia de encarecimiento de los seguros y la retirada de las aseguradoras continúa, Sinaloa podría enfrentar un colapso en la movilidad y el comercio, exacerbando aún más la crisis económica y social que ya padece la entidad. La falta de protección financiera ante la delincuencia organizada no solo afecta a los individuos, sino que también debilita el tejido económico y social de la región.
Las reacciones esperables ante este panorama incluyen un aumento de la presión social sobre las autoridades para que garanticen la seguridad y una mayor demanda de políticas públicas que incentiven a las aseguradoras a permanecer en el estado o a ofrecer coberturas más accesibles. Sin embargo, la realidad actual sugiere que la solución no es inminente y que los ciudadanos deberán seguir lidiando con la incertidumbre y el alto costo de la inseguridad.
Lo que sigue es incierto. Sin un cambio radical en la estrategia de seguridad y sin un compromiso firme de las autoridades para proteger a la población y a los sectores productivos, es probable que la situación en Sinaloa continúe deteriorándose, dejando a más personas en una situación de vulnerabilidad y desprotección.