En una jugada legislativa que redefine el alcance de la reforma fiscal, la Cámara de Senadores ha dado luz verde a la modificación de la Ley del Impuesto Sobre la Renta (ISR), pero no sin antes asegurar un blindaje para dos pilares de la economía mexicana: el sector automotriz y los distribuidores de gasolinas.
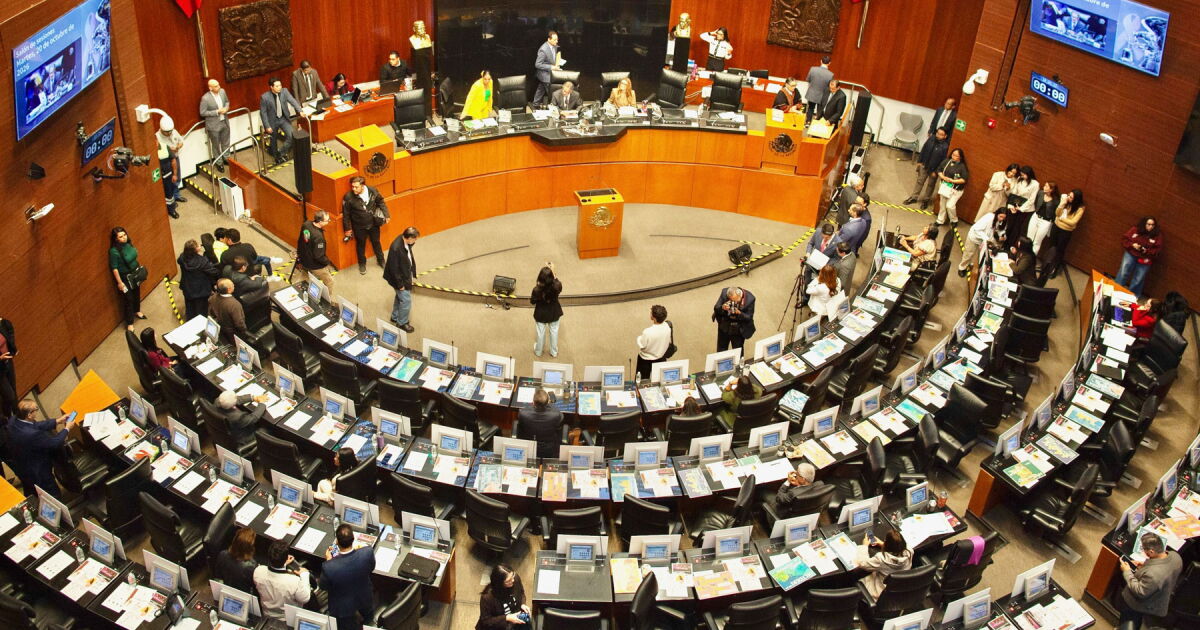
Con 77 votos a favor, 34 en contra y cero abstenciones, el pleno senatorial aprobó en lo general y particular el dictamen. Sin embargo, una reserva clave, impulsada por legisladores de Morena y suscrita por figuras como Ignacio Mier Velasco, modificó el texto original, exentando a estas industrias de las nuevas limitaciones en las deducciones fiscales para empresas con ingresos superiores a los 50 millones de pesos, aplicables a partir del ejercicio fiscal 2027.
Un Respiro para Sectores Estratégicos
La reserva, presentada originalmente por el diputado Emmanuel Reyes Carmona, añade fracciones específicas al artículo 78-E de la ley. Por un lado, se exceptúa a quienes operan bajo autorización para el ensamble y fabricación de vehículos, siempre y cuando no se trate de ingresos por enajenación de mercancías en territorio nacional. Por otro lado, se protege a quienes se dedican al expendio, distribución o comercialización de gasolinas y diésel, siempre que cuenten con el permiso correspondiente de la Ley del Sector Hidrocarburos.
Los argumentos detrás de esta exención radican en la naturaleza altamente regulada de estos sectores. Se argumenta que su estructura económica, sujeta a permisos, controles volumétricos y obligaciones de información, implica costos operativos elevados que no necesariamente reflejan evasión o abuso, sino el funcionamiento ordinario del negocio. Esta medida, según los promotores, se alinea con la estrategia nacional para estabilizar los precios de combustibles esenciales.
Negociaciones Empresariales y Fiscales
Esta maniobra legislativa es el resultado de intensas negociaciones entre el sector empresarial, representado por el Consejo Coordinador Empresarial (CCE), y el Servicio de Administración Tributaria (SAT). El presidente del CCE, José Medina Mora, había previamente señalado la importancia de estos diálogos para abordar las implicaciones de las nuevas disposiciones fiscales.
Industrias como la automotriz habían manifestado su preocupación por las afectaciones que los topes a las deducciones podrían generar en su flujo de efectivo. La reforma, en su concepción original, buscaba combatir la evasión y elusión fiscal, detectando que más de 318,000 empresas declaraban un exceso de deducciones o pérdidas fiscales, lo que resultaba en la no declaración de ISR.
Objetivos de la Reforma y Beneficios Adicionales
El senador Miguel Ángel Yunes Márquez, presidente de la Comisión de Hacienda, explicó que la reforma a la Ley del ISR persigue dos objetivos primordiales: facilitar el cumplimiento fiscal para ciertos contribuyentes y fortalecer los mecanismos contra prácticas evasivas. La disposición de topar las deducciones para empresas con ingresos superiores a 50 millones de pesos responde directamente a esta problemática.
Es crucial destacar que la reforma no elimina de manera general las deducciones ni las pérdidas fiscales, sino que establece límites y condiciones específicas para su aplicación. El objetivo es combatir la evasión, elusión, contrabando, subvaluación y facturación falsa, fortaleciendo así la equidad contributiva.
Además de las exenciones a sectores clave, el dictamen contempla otras modificaciones significativas. No se crea un nuevo impuesto al aguinaldo ni se elimina la exención actual. Por el contrario, se amplían los beneficios del Régimen Simplificado de Confianza (RESICO).
Ampliación de Beneficios y Regímenes Simplificados
En el caso de las personas físicas, el límite de ingresos para tributar en RESICO se incrementa de 3.5 a 5 millones de pesos anuales, manteniendo una tasa máxima de ISR del 2.5%. Para las personas morales, el umbral sube de 35 a 50 millones de pesos, y se facilitan los procesos para que quienes cumplan las condiciones legales puedan reincorporarse a este régimen.
Asimismo, se propone elevar el límite de ingresos exentos del ISR para las personas dedicadas exclusivamente a actividades agrícolas, ganaderas, silvícolas y pesqueras, pasando de 900,000 pesos a un millón de pesos.
El Camino Hacia la Cámara de Diputados
Al haber sido aprobada con una reserva, la reforma a la Ley del ISR debe regresar a la Cámara de Diputados para su discusión y votación final. Este proceso asegura que ambas cámaras del Congreso revisen y aprueben el texto legislativo en su totalidad, garantizando un debate democrático sobre las implicaciones fiscales para el país.
La decisión de proteger a los sectores automotriz y gasolinero subraya la complejidad de la política fiscal mexicana, donde el equilibrio entre la recaudación, la competitividad empresarial y la estabilidad económica es un desafío constante. La aprobación final en San Lázaro será determinante para conocer el alcance definitivo de estas medidas y su impacto en la economía nacional.