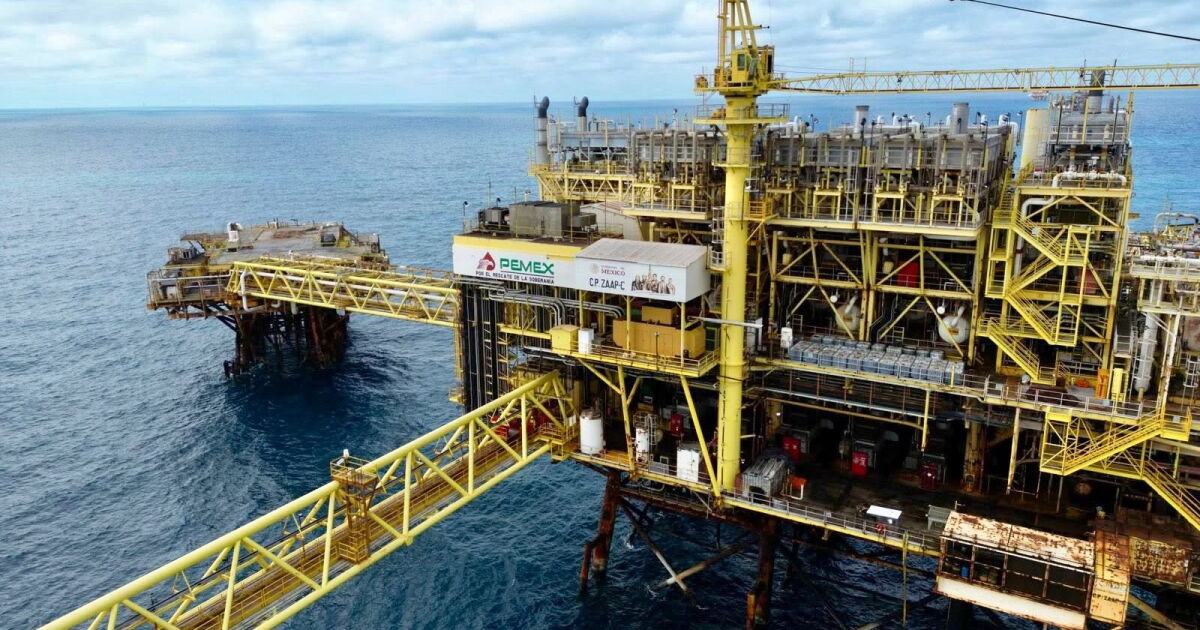
La joya de la corona energética mexicana, Petróleos Mexicanos (Pemex), se encuentra en una encrucijada financiera desalentadora. A pesar de que el precio internacional del petróleo Brent ha superado la barrera de los 100 dólares por barril, la empresa productiva del Estado no solo no capitaliza esta bonanza, sino que ve sus ingresos mermados y sus exportaciones reducidas a su nivel más bajo en la historia reciente. La situación se agrava al coincidir este escenario con una producción de crudo que ha tocado fondo, creando una tormenta perfecta para las finanzas de la paraestatal.
El crudo Brent alcanzó los 102.3 dólares por barril, mientras que el West Texas Intermediate (WTI) se cotizó en 92.87 dólares. Esta escalada de precios, impulsada en gran medida por el conflicto bélico entre Estados Unidos e Irán, ha beneficiado a las grandes petroleras internacionales, que están reportando utilidades récord. ExxonMobil, por ejemplo, duplicó sus ganancias en el segundo trimestre de 2026, alcanzando los 14,525 millones de dólares, y Chevron reportó 12,100 millones de dólares en el mismo periodo. En contraste, Pemex se encuentra en una posición de debilidad, con un volumen de crudo limitado para vender en un mercado que paga precios premium.
Producción en picada, exportaciones a la deriva
La producción de crudo de Pemex en agosto de 2026 se ubicó en 1.33 millones de barriles diarios, lo que representa una caída del 2.7% respecto al mismo mes del año anterior. Este volumen es el más bajo registrado desde que Pemex lleva estadísticas, es decir, desde 1990. La merma productiva ha tenido un impacto directo en la capacidad exportadora de la empresa. En agosto, Pemex exportó apenas 275,737 barriles diarios de crudo, una drástica reducción frente a los cerca de 450,000 barriles diarios exportados en julio. El valor de estas exportaciones se desplomó a 626.9 millones de dólares, una caída significativa desde los 1,052.6 millones de dólares del mes previo.
La estrategia de refinación: ¿salvación o espejismo?
La disminución en las exportaciones no es un fenómeno aislado, sino que responde, en parte, a una estrategia implementada desde la administración anterior. El objetivo es retener una mayor cantidad de crudo dentro del país para ser procesado en las refinerías de Pemex. La lógica detrás de esta decisión radica en la posibilidad de generar un mayor valor a través de la venta de productos refinados, como el diésel, cuyos precios y márgenes de ganancia han aumentado más que los del crudo en sí. Javier Verdugo, analista de investigación en combustibles y refinación, señala que esta estrategia depende de los objetivos buscados: maximizar el ingreso por venta de crudo o aprovechar el valor de los productos derivados.
Si bien la transformación del crudo en México podría, en teoría, generar más valor y reducir la dependencia de la importación de combustibles, la efectividad de esta estrategia está sujeta a la capacidad operativa y la eficiencia de las refinerías de Pemex. La empresa enfrenta retos operativos significativos y una infraestructura que requiere inversiones urgentes para mejorar su capacidad y confiabilidad. A pesar de ello, en agosto se observó un incremento del 15% en el volumen de crudo enviado al Sistema Nacional de Refinación, y la producción de petrolíferos aumentó un 22%, con un crecimiento del 23% en gasolinas y un notable 49% en diésel.
El lastre de la deuda y la necesidad de inversión
El futuro de Pemex se vislumbra complejo, marcado por la necesidad imperante de invertir en el desarrollo de nuevos campos y en la detención de la declinación de los yacimientos existentes. Carlos Pascual, vicepresidente senior y director de geopolítica y asuntos internacionales de S&P Global Energy, subraya que el principal obstáculo es la elevada deuda de la petrolera, que limita su capacidad para atraer el capital necesario para la exploración y producción. Las compañías internacionales, que poseen el capital, son clave en este escenario, y las empresas nacionales compiten por atraer sus inversiones.
Alma América Porres, experta en exploración y producción, señala que la estructura de los yacimientos actuales es otro factor limitante. Los campos maduros ya no tienen el potencial para aumentar sus volúmenes, y la incorporación de nuevas reservas, como las esperadas de los campos Trión y Zama, aún no se materializa a una escala suficiente para compensar esta declinación. Campos como Quesqui e Ixachi, que habían sido pilares en el sostenimiento de la producción de hidrocarburos líquidos, enfrentan limitaciones inherentes a su madurez. La dependencia de estos yacimientos y la falta de nuevas incorporaciones significativas plantean un panorama sombrío para el futuro productivo de Pemex, dejando a la empresa en una posición vulnerable ante las fluctuaciones del mercado internacional y las demandas financieras internas.