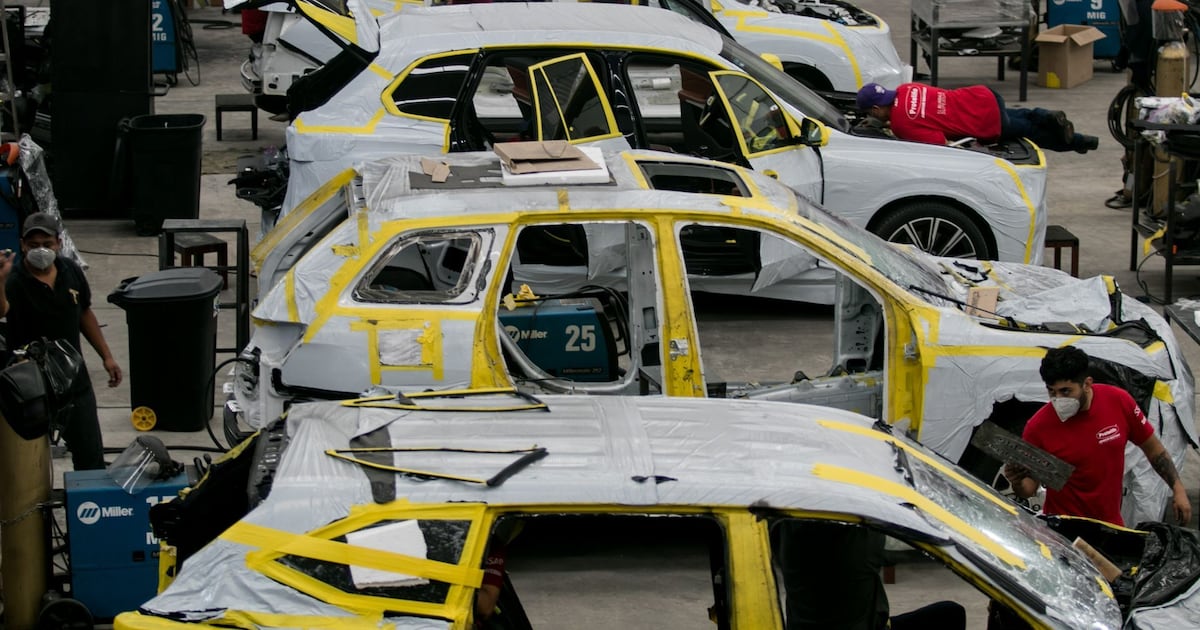
La maquinaria industrial de México ha mostrado señales de vigor renovado, registrando en julio su avance más significativo en 33 meses, desde octubre de 2023. Este repunte, que se sitúa en un 2.4 por ciento anual, ha sido impulsado principalmente por un notable resurgimiento en el sector de la construcción y una esperada recuperación en las actividades manufactureras.
Con esta expansión, la industria suma ya cuatro meses consecutivos de crecimiento, un indicador que los analistas observan con optimismo moderado. Si bien se anticipa que esta tendencia se mantendrá en los próximos meses, el panorama no está exento de desafíos y un entorno de incertidumbre que podría moderar el ritmo.
El Motor de la Construcción y la Manufactura
Según datos del Indicador Mensual de la Actividad Industrial (IMAI) del Instituto Nacional de Estadística y Geografía (Inegi), el sector de la construcción se erigió como el principal motor de este crecimiento, con un alza anual del 6.7 por ciento. Este desempeño supera el 4.2 por ciento registrado el mes anterior, y se desglosa en un avance del 7.3 por ciento en edificación, un 2.9 por ciento en obras de ingeniería civil y un 7.1 por ciento en trabajos especializados.
Paralelamente, la actividad manufacturera, que había enfrentado un prolongado periodo de contracción, logró romper una racha de 12 meses negativos al crecer un 1.3 por ciento. Este sector, crucial para la economía nacional, mostró signos de vida, aunque la debilidad en segmentos como la industria automotriz y de autopartes sigue siendo un punto de atención. La minería, por su parte, contribuyó con un crecimiento del 1.6 por ciento, mientras que los servicios públicos aumentaron un 0.7 por ciento.
En la comparación mensual, la industria en su conjunto avanzó un 0.5 por ciento, sumando dos meses de alzas consecutivas. La construcción experimentó un incremento del 0.9 por ciento y las manufacturas un 0.7 por ciento, reflejando una dinámica positiva a corto plazo.
Análisis y Perspectivas
Ernesto O’Farril, presidente de Bursamétrica, destacó que el impulso principal provino del sector de la construcción, tanto en edificación como en obra pública. Sin embargo, planteó la interrogante sobre la sostenibilidad de este repunte, considerando las restricciones inherentes al sector público. Señaló que otros sectores continúan mostrando crecimientos débiles, y reiteró la preocupación por la debilidad automotriz, aunque reconoció el avance en el subsector de electrónicos de alta tecnología como un factor de seguridad.
Enrique Covarrubias, economista en jefe y director de análisis en Actinver, coincidió en que los avances en construcción y manufacturas apoyaron el desempeño industrial, marcando un inicio favorable para el tercer trimestre y extendiendo la recuperación observada en el periodo anterior. Julio A. Santaella, expresidente del Inegi, añadió que la actividad industrial ha alcanzado niveles previos a la desaceleración de 2024-2025, aunque aún no recupera los máximos de 2023.
Manufacturas: El Fin de una Racha Negativa
Un punto especialmente relevante del reporte de julio es la salida de las manufacturas de su racha negativa de 12 meses. El principal catalizador de esta recuperación fue el impresionante repunte del 13.5 por ciento en la fabricación de equipo de cómputo y componentes electrónicos, la cifra más alta en 43 meses. Este segmento, ligado a la alta tecnología, se benefició de una fuerte demanda de exportaciones, acumulando un crecimiento anual del 200.8 por ciento en envíos al extranjero entre enero y julio.
Otro sector manufacturero que mostró un desempeño destacado fue la producción de productos derivados del petróleo y el carbón, con un crecimiento del 14.4 por ciento. Incluso la fabricación de equipo de transporte, que había sufrido caídas consecutivas durante 19 meses, logró un modesto crecimiento del 0.7 por ciento, marcando el fin de un periodo adverso.
Incertidumbre y Riesgos Futuros
A pesar de las cifras positivas, los analistas advierten sobre las perspectivas moderadas para la actividad industrial en general. Alberto Ramos, economista en jefe de Goldman Sachs, señaló que las presiones de costos, la incertidumbre política y comercial, y una débil confianza empresarial seguirán siendo factores limitantes. Si bien un repunte en la inversión podría ofrecer un soporte a corto plazo, los riesgos persisten.
Analistas de Monex coincidieron en que el sector continuará navegando en un entorno de incertidumbre. La confianza empresarial se mantiene en niveles bajos y la inversión fija muestra un dinamismo limitado. A estos factores se suman riesgos externos como la potencial revisión del Tratado entre México, Estados Unidos y Canadá (T-MEC) y las medidas arancelarias implementadas por Estados Unidos en sectores estratégicos, que mantienen la inversión en suspenso.
En este contexto, será crucial monitorear si la reciente recuperación de las manufacturas logra sostenerse y si el sector de la construcción mantiene su contribución positiva. Las proyecciones apuntan a un crecimiento moderado y heterogéneo para la actividad industrial en los próximos meses, con avances que aún podrían considerarse insuficientes para recuperar plenamente los niveles previos a las fluctuaciones económicas recientes.