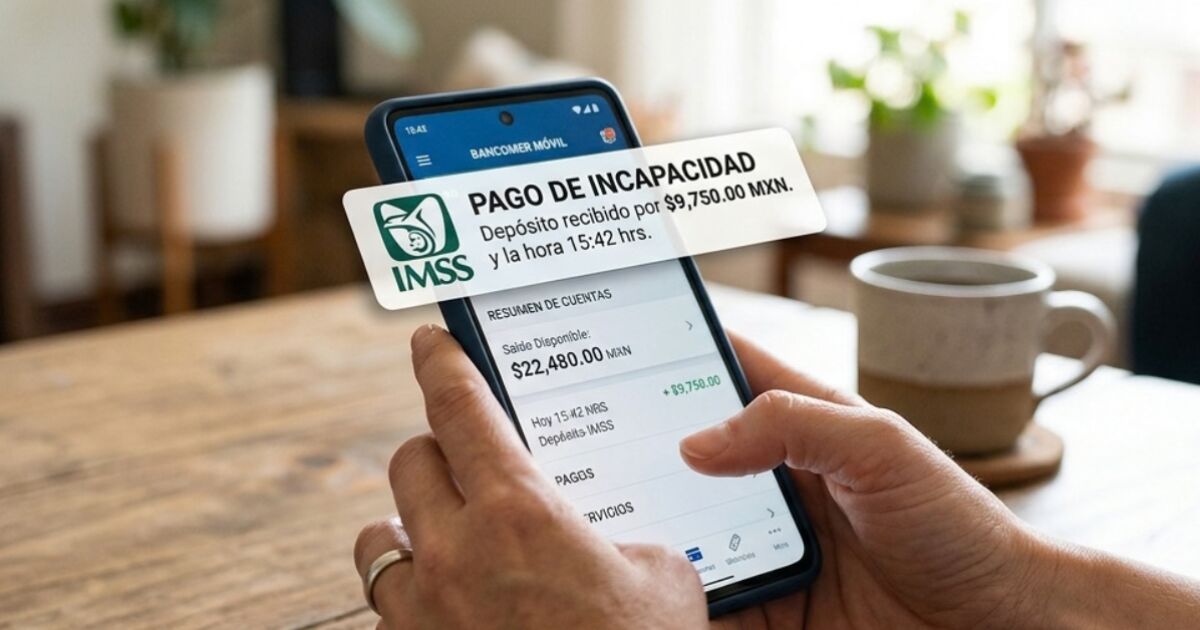
A partir del 6 de octubre de 2026, el Instituto Mexicano del Seguro Social (IMSS) ha implementado una modificación significativa en la forma en que se entregan ciertos pagos por concepto de incapacidad. Esta nueva disposición, publicada en el Diario Oficial de la Federación (DOF), establece la obligatoriedad de utilizar una cuenta bancaria para aquellos pagos que superen determinados umbrales económicos, abarcando las incapacidades por enfermedad general, riesgos de trabajo y maternidad.
Nuevos Límites para la Transferencia Bancaria
La medida distingue montos específicos para cada tipo de incapacidad. Para la enfermedad general, el límite a partir del cual se requerirá una cuenta bancaria es de 2,835.36 pesos. En el caso de riesgos de trabajo, esta cifra asciende a 5,040.64 pesos. Finalmente, para las incapacidades por maternidad, el umbral se establece en 31,188.96 pesos. Estos montos se calcularon basándose en un salario mínimo de 315.04 pesos, equivalentes a nueve salarios mínimos para enfermedad general, 16 para riesgos de trabajo y 99 para maternidad.
Si el monto de la incapacidad que corresponde a un derechohabiente alcanza o supera estas cantidades, el pago se realizará de manera obligatoria a través de una cuenta bancaria. Es importante destacar que, para pagos inferiores a estos límites, el registro de una cuenta bancaria será voluntario. El personal del área de Prestaciones Económicas podrá sugerir la apertura o registro de una cuenta para facilitar la recepción del dinero, pero no será un requisito indispensable mientras el pago se mantenga por debajo de los parámetros establecidos.
El Monto de la Incapacidad Permanece Inalterado
Una de las aclaraciones fundamentales de esta nueva normativa es que no altera la cantidad económica que los beneficiarios reciben por concepto de incapacidad. La modificación se centra exclusivamente en el método de pago. Los requisitos para acceder a una incapacidad, la vigencia de los derechos y las demás condiciones estipuladas en la Ley del Seguro Social permanecen sin cambios. En esencia, no se ha introducido una nueva fórmula de cálculo ni se ha reducido el monto a percibir; la única variación radica en el canal a través del cual se efectúa la transferencia cuando se alcanzan los umbrales definidos.
Cálculo y Requisitos por Tipo de Incapacidad
Aunque la forma de recepción del pago ha sido ajustada, las reglas para determinar la cuantía de cada incapacidad siguen ligadas a su naturaleza y a los requisitos específicos. Cada tipo de incapacidad –enfermedad general, riesgo de trabajo y maternidad– posee porcentajes, periodos de cotización y duraciones distintas.
Incapacidad por Riesgo de Trabajo
Este tipo de incapacidad no requiere semanas previas de cotización. El pago corresponde al 100% del salario registrado ante el IMSS desde el inicio de la baja. La duración puede extenderse hasta por 52 semanas, dependiendo de la evaluación médica.
Incapacidad por Enfermedad General
Para acceder a esta prestación, se exige un mínimo de cuatro semanas cotizadas de forma ininterrumpida previo al inicio de la enfermedad. Para trabajadores eventuales, el requisito se eleva a seis semanas dentro de los cuatro meses anteriores. El pago equivale al 60% del salario registrado y se hace efectivo a partir del cuarto día de la incapacidad. Su duración puede ser de hasta 52 semanas, con posibilidad de prórroga por 26 semanas adicionales.
Incapacidad por Maternidad
Las aseguradas deben haber cotizado 30 semanas dentro de los 12 meses previos al inicio de la semana 34 de gestación. El certificado único cubre el 100% del salario registrado durante 84 días. En caso de no cumplir con el requisito de semanas cotizadas, el patrón será responsable de cubrir el salario íntegro durante el periodo de incapacidad. Las incapacidades adicionales por enlace en maternidad se pagan al 60% del salario y pueden cubrir hasta 21 días.
Contexto y Análisis de la Medida
Esta modificación en el esquema de pagos del IMSS se enmarca en una estrategia más amplia del instituto para modernizar y eficientar sus procesos administrativos y financieros. La implementación de la transferencia bancaria obligatoria para montos elevados busca, por un lado, reducir el manejo de efectivo, minimizando riesgos de seguridad y costos operativos. Por otro lado, se alinea con las tendencias globales de digitalización de servicios financieros, promoviendo el uso de la banca electrónica entre la población.
Históricamente, el IMSS ha dependido de mecanismos de pago directo en ventanilla o mediante órdenes de pago, lo cual implicaba procesos más lentos y susceptibles a errores o fraudes. La transición hacia la banca electrónica, aunque gradual, representa un avance en la simplificación de trámites para los derechohabientes, quienes podrán recibir sus recursos de manera más rápida y segura.
Sin embargo, la medida también plantea desafíos. La obligatoriedad de contar con una cuenta bancaria podría representar una barrera para aquellos derechohabientes que, por diversas razones, no tienen acceso a servicios bancarios o no están familiarizados con su uso. Es previsible que el IMSS deba implementar campañas de información y apoyo para facilitar la apertura de cuentas y la capacitación en su manejo, especialmente para sectores de la población más vulnerables o en zonas rurales.
La diferencia en los montos umbral para cada tipo de incapacidad responde a la naturaleza y duración promedio de cada una. Las incapacidades por maternidad, por ejemplo, suelen ser de mayor duración y monto total, justificando un umbral más alto para la transferencia bancaria. Las de enfermedad general y riesgo de trabajo, aunque variables, tienden a tener periodos más cortos o montos diarios menores, lo que explica sus límites inferiores.
Analistas financieros señalan que esta medida, si bien operativa, no resuelve el problema de fondo de la suficiencia de las prestaciones económicas del IMSS, las cuales a menudo se perciben como insuficientes para cubrir las necesidades básicas, especialmente ante el incremento del costo de vida. La discusión sobre la actualización de los porcentajes y montos de las incapacidades, vinculada a la inflación y al salario mínimo, sigue siendo un tema pendiente en la agenda social y política.
En el contexto de la salud pública en México, la eficiencia en la administración de los recursos del IMSS es crucial. La agilización de los pagos por incapacidad puede tener un impacto positivo en la recuperación de los trabajadores, al permitirles contar con los recursos necesarios sin demoras excesivas. No obstante, la implementación debe ser acompañada de una comunicación clara y un soporte adecuado para garantizar que todos los derechohabientes puedan beneficiarse de este nuevo esquema sin exclusiones.
La transición hacia métodos de pago digitales es una tendencia imparable. El IMSS, al adoptarla, se pone a la par de otras instituciones financieras y gubernamentales que buscan optimizar sus operaciones. El éxito de esta iniciativa dependerá en gran medida de la capacidad del instituto para gestionar la transición de manera inclusiva y transparente, asegurando que la modernización no se traduzca en una barrera adicional para quienes más necesitan el apoyo del Seguro Social.