
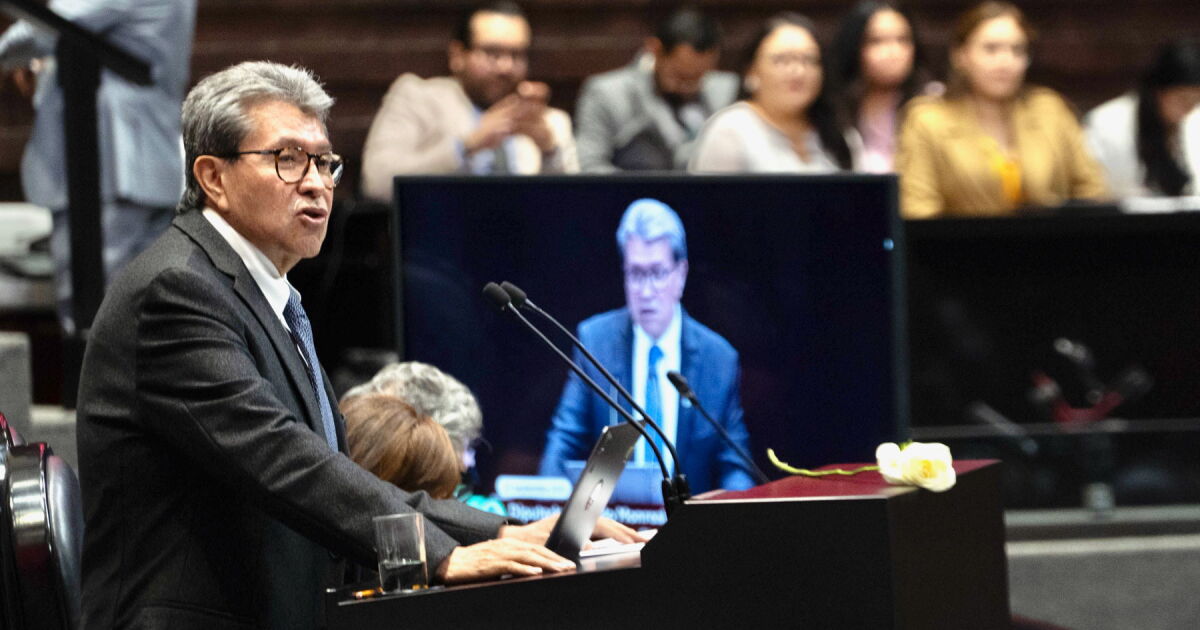
En una jugada legislativa que ha encendido el debate, la Cámara de Diputados aprobó la eliminación del límite de ingresos para acceder al programa de Regularización Fiscal del Servicio de Administración Tributaria (SAT). Esta medida, impulsada como una reserva por el diputado de Morena, Ricardo Monreal Ávila, permitirá que contribuyentes con deudas fiscales accedan a la condonación de hasta el 100% en multas, recargos y gastos de ejecución a partir de 2027.
La iniciativa, que se integró al dictamen de la Ley de Ingresos de la Federación, surge tras una reciente reunión entre la presidenta Claudia Sheinbaum y representantes del Consejo Coordinador Empresarial (CCE). Monreal Ávila reconoció abiertamente que la reserva fue motivada por este encuentro, buscando dar un respiro a grandes contribuyentes.
Un Programa con Historia y Ampliación
El Programa de Regularización Fiscal del SAT no es nuevo; ha estado vigente desde 2025. Inicialmente, en ese año, se aplicó a contribuyentes con ingresos de hasta 35 millones de pesos para ejercicios fiscales de 2023 y anteriores. Para 2026, el límite se amplió a 300 millones de pesos, cubriendo ejercicios fiscales de 2024 y anteriores. La modificación aprobada ahora elimina por completo este tope, abriendo la puerta a los aproximadamente 16,000 grandes contribuyentes del país.
Monreal enfatizó que la medida no implica una condonación o exención de impuestos en sí, sino un estímulo fiscal sobre los accesorios. Es decir, los contribuyentes deben primero pagar el impuesto adeudado para poder acceder a la reducción de multas y recargos. Se estima que estos grandes contribuyentes aportan cerca de dos billones 300,000 millones de pesos al erario.
Beneficios y Críticas
La edición 2026 del programa ya había beneficiado a 38,000 contribuyentes, generando entre 6,000 y 6,500 millones de pesos en recaudación. Al eliminar el límite de 300 millones de pesos, se espera una mayor participación de las grandes corporaciones, cuyo pago de impuestos es fundamental para las finanzas públicas.
La reserva detalla que el estímulo se otorga a personas físicas y morales con créditos fiscales firmes o consentidos, cuya administración corresponde al SAT o a la Agencia Nacional de Aduanas de México. Esto incluye omisiones de contribuciones federales, aprovechamientos, multas y cuotas compensatorias.
Sin embargo, la medida no estuvo exenta de críticas. El diputado Emilio Suárez Dicona, del grupo parlamentario del PRI, calificó la reserva como inconstitucional y técnicamente incorrecta. Argumentó que se pretende disfrazar condonaciones bajo el velo de estímulos fiscales para evadir cuestionamientos de inconstitucionalidad.
Por otro lado, el diputado Sergio Carlos Gutiérrez Luna defendió la medida, señalando que fortalece la economía. Según su perspectiva, al permitir que las empresas se pongan al corriente con sus pagos, se les libera para concentrarse en la generación de empleos, el desarrollo de nuevos proyectos y el acceso a mejores condiciones de crédito.
Contexto Económico y Fiscal
Esta decisión se enmarca en un contexto donde el gobierno busca equilibrar la recaudación fiscal con el impulso a la actividad económica. La eliminación de límites en programas de regularización fiscal puede ser vista como una estrategia para incentivar el cumplimiento voluntario y, al mismo tiempo, asegurar flujos de efectivo para el erario, especialmente de grandes actores económicos.
Históricamente, los programas de condonación o estímulos fiscales han sido herramientas utilizadas por diversos gobiernos para sanear las finanzas de contribuyentes y, a la vez, mejorar la recaudación. Sin embargo, su aplicación suele generar debate sobre la equidad y la percepción de impunidad para quienes incumplen sus obligaciones fiscales.
La inclusión de esta reserva en la Ley de Ingresos de la Federación para 2027 subraya la importancia que el gobierno otorga a la relación con el sector empresarial y su disposición a negociar mecanismos que faciliten el cumplimiento fiscal, siempre bajo la premisa de que el pago del impuesto principal es un requisito indispensable.
Implicaciones para el Sector Productivo
Para los empresarios y el sector productivo, esta medida representa una oportunidad significativa para regularizar su situación fiscal sin enfrentar la totalidad de las sanciones económicas. La posibilidad de acceder a la condonación de multas y recargos, tras haber cubierto el impuesto principal, puede liberar recursos que, de otra manera, estarían comprometidos.
Este alivio fiscal puede traducirse en una mayor capacidad de inversión, expansión de operaciones y, potencialmente, en la creación de más empleos. El apoyo a grandes contribuyentes, quienes a menudo son pilares de la economía nacional, se alinea con una visión de fortalecimiento del aparato productivo a través de la colaboración y el entendimiento entre el gobierno y el sector privado.
El Futuro de la Recaudación
La aprobación de esta medida plantea interrogantes sobre la estrategia de recaudación a largo plazo. Si bien los estímulos fiscales pueden ser efectivos para sanear deudas y mejorar la recaudación en el corto y mediano plazo, la sostenibilidad del sistema fiscal dependerá de la capacidad del SAT para asegurar el cumplimiento continuo y la equidad en el sistema tributario.
La discusión sobre la constitucionalidad y la técnica legislativa de estas disposiciones continuará, pero el mensaje es claro: el gobierno de Claudia Sheinbaum está dispuesto a utilizar herramientas fiscales para fomentar la regularización y el crecimiento económico, buscando un equilibrio entre la exigencia y el apoyo al sector productivo.
Un Vistazo a Otras Reformas
Cabe mencionar que el dictamen de la Ley de Ingresos 2027 también contempla la habilitación de un esquema optativo del Impuesto al Valor Agregado (IVA) del 7% sobre los ingresos totales para contribuyentes inscritos en el Régimen Simplificado de Confianza (RESICO). Esta medida, que simplifica el pago del IVA al aplicar una tasa fija sin importar los gastos en proveedores, busca facilitar el cumplimiento fiscal para micro y pequeñas empresas, demostrando un esfuerzo por adaptar las normativas a las diversas realidades del tejido empresarial mexicano.