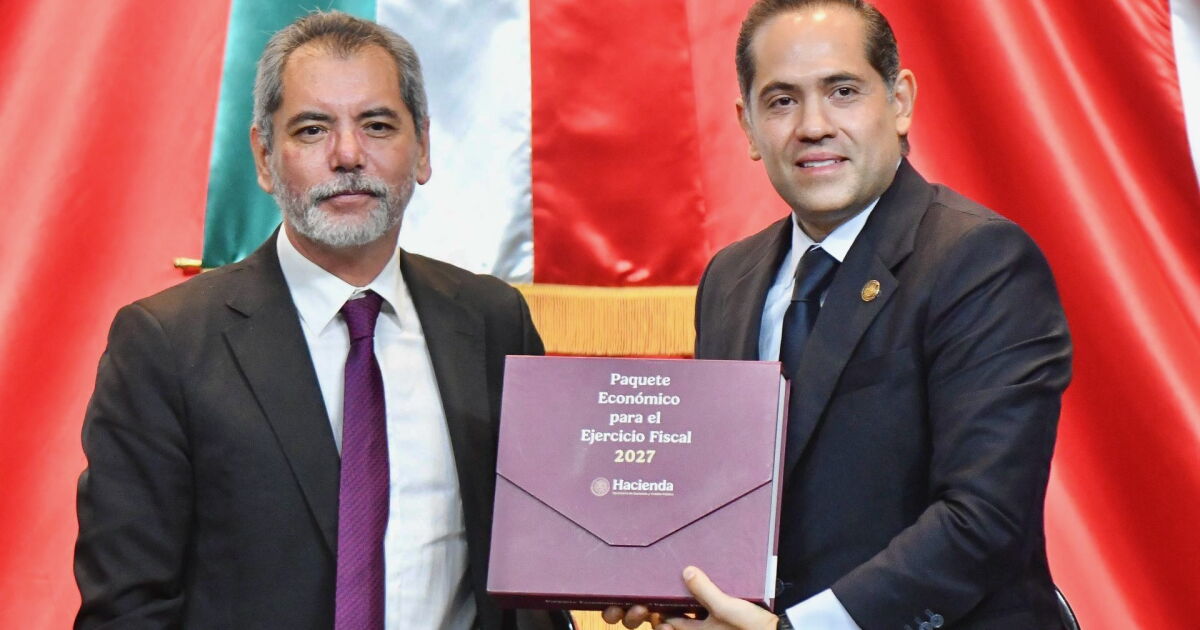
La agencia calificadora Fitch Ratings ha emitido su análisis sobre el Paquete Económico 2027 presentado por el gobierno mexicano, reconociendo un avance en la credibilidad fiscal respecto a ejercicios anteriores. Sin embargo, la evaluación subraya que, a pesar de las medidas propuestas, el problema de la deuda pública sigue siendo un desafío mayúsculo para la estabilidad económica del país.
El gobierno ha planteado una meta de reducción del déficit fiscal, buscando disminuir los Requerimientos Financieros del Sector Público (RFSP) de un 4.1% del Producto Interno Bruto (PIB) en 2026 a un 3.9% para 2027. Esta cifra representa una contracción de apenas 0.2 puntos porcentuales, una meta considerada poco ambiciosa por Fitch, especialmente si se compara con el 3.5% que se había proyectado en los Precriterios de política económica de abril.
Ingresos y Gasto: Un Equilibrio Incierto
Uno de los puntos positivos destacados por Fitch es la previsión de crecimiento económico para 2027. El gobierno estima una expansión del PIB de entre 1.5% y 2.5%, con un punto medio del 2%. Esta cifra se acerca a las proyecciones de la propia calificadora (1.8%), lo que reduce el riesgo de que los ingresos tributarios se queden por debajo de lo esperado. En presupuestos anteriores, las expectativas de crecimiento infladas habían dificultado el cumplimiento de las metas fiscales.
Además, el Paquete Económico 2027 se distingue por buscar la reducción del déficit a través del aumento de ingresos, en lugar de continuar con los recortes al gasto que ya han mostrado un margen limitado. Se espera que las medidas implementadas eleven los ingresos fiscales en un equivalente al 0.7% del PIB para 2027. Sin embargo, Fitch matiza que solo una parte de este incremento, aproximadamente 0.4 puntos del PIB, provendría de medidas permanentes, como un control más estricto de las deducciones fiscales y acciones contra la evasión. Los 0.3 puntos restantes se derivarían principalmente de ingresos no tributarios, que la calificadora considera en gran medida extraordinarios y, por lo tanto, no sostenibles a largo plazo.
La Sombra Persistente de la Deuda
A pesar de los esfuerzos por mejorar la recaudación, Fitch mantiene su advertencia sobre la trayectoria de la deuda pública. El presupuesto contempla aumentos significativos en el gasto operativo (4.4% real), pensiones (4.6% real) e inversión fija (3.5% real). Si bien el aumento de ingresos podría dar cierto respiro a estas partidas, la calificadora insiste en que el ajuste fiscal propuesto es insuficiente para detener el crecimiento de la deuda como proporción de la economía.
Fitch estima que la deuda pública federal alcanzará el 58% del PIB en 2026. Para lograr una estabilización, la agencia calcula que los RFSP deberían situarse alrededor del 2.5% del PIB, lo que implicaría un ajuste de aproximadamente 1.5 puntos porcentuales por debajo de la meta fijada para 2027. Este esfuerzo podría ser aún mayor ante el previsible incremento del gasto en pensiones y otros programas sociales.
Pemex y el Horizonte a Largo Plazo
La situación de Petróleos Mexicanos (Pemex) también genera preocupación. El presupuesto asume que la paraestatal registrará un superávit antes de recibir una inyección de liquidez gubernamental de 81,000 millones de pesos. No obstante, Fitch señala que la caída en la producción de refinados y la necesidad de importar combustibles a precios elevados evidencian que la recuperación operativa de Pemex aún no está garantizada.
La calificadora reitera su nota para México en BBB- con perspectiva estable, ratificada en abril. Sin embargo, advierte que esta calificación podría verse presionada si el gobierno no logra una consolidación fiscal más profunda y si la deuda continúa su escalada en relación con el PIB. El Paquete Económico 2027, si bien mejora el punto de partida, deja abierta la pregunta crucial para los próximos años: ¿de dónde provendrán los ingresos permanentes necesarios para financiar un gasto creciente y, simultáneamente, frenar el endeudamiento público?
En el horizonte, Fitch también vislumbra riesgos hacia el final de la década, con un nuevo esquema de financiamiento de infraestructura que podría posponer parte de sus costos fiscales hasta 2029 y 2030. Esto refuerza la idea de que una reforma fiscal más amplia podría ser indispensable para aumentar los ingresos de manera sostenible, sin sacrificar la inversión productiva.
La evaluación de Fitch subraya la compleja disyuntiva que enfrenta la administración: equilibrar las necesidades de gasto social y de inversión con la imperiosa necesidad de mantener la disciplina fiscal y la sostenibilidad de la deuda pública. El camino trazado para 2027 es un paso, pero la meta final de estabilidad financiera parece aún lejana y su consecución dependerá de decisiones futuras y de la capacidad del gobierno para generar ingresos permanentes y suficientes.