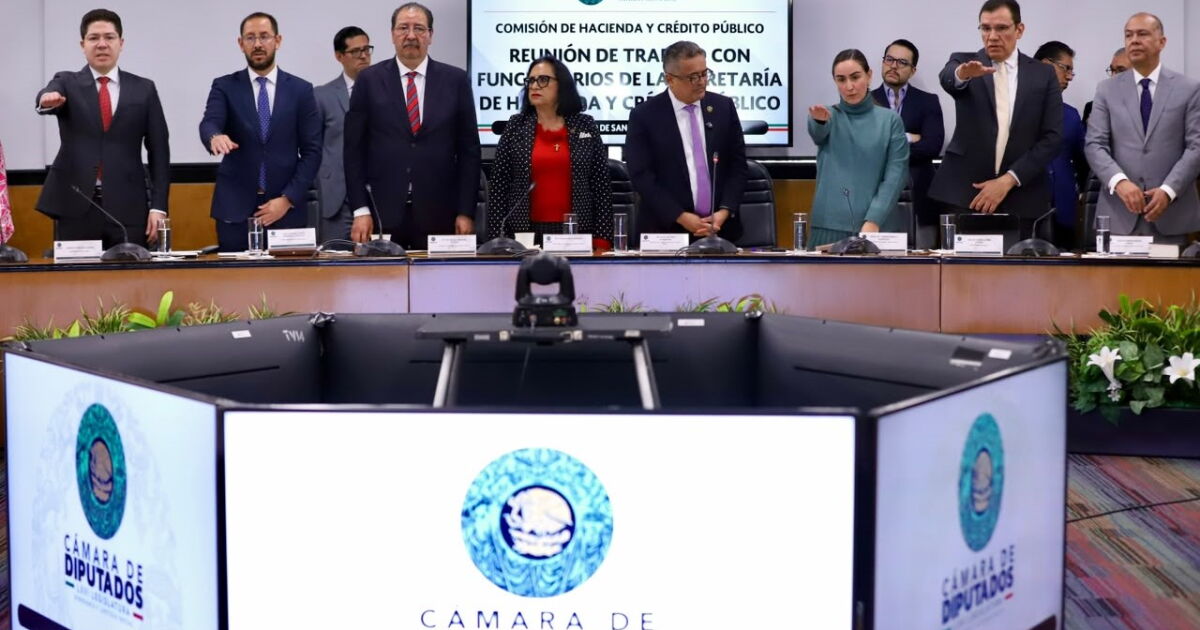
El Servicio de Administración Tributaria (SAT) ha puesto el dedo en la llaga: las empresas que menos pagan impuestos, e incluso aquellas que operan con pérdidas fiscales prolongadas, recurren de manera significativa al uso de facturas falsas. Según Ricardo Carrasco Varona, administrador general jurídico del SAT, estas prácticas fraudulentas pueden llegar a representar hasta el 10% de las operaciones simuladas, permitiendo a las compañías incrementar artificialmente sus deducciones y, consecuentemente, reducir su carga tributaria de forma indebida.
El Mecanismo de la Evasión
Estas facturas apócrifas no son meros errores administrativos, sino herramientas deliberadas para simular operaciones comerciales que nunca ocurrieron o que no corresponden a la actividad económica real de la empresa. Al inflar los gastos deducibles, las compañías logran disminuir su base gravable, es decir, la cantidad sobre la cual se calcula el impuesto. Esta estrategia, calificada como "planeación fiscal agresiva" o "indebida", genera un daño directo al erario público, mermando los recursos disponibles para el gasto público y afectando la equidad tributaria.
Propuestas Fiscales para 2027
En respuesta a esta problemática, la Secretaría de Hacienda y Crédito Público, bajo la dirección de Édgar Amador Zamora, ha presentado el Paquete Económico 2027. Este paquete incluye nuevas estrategias diseñadas para combatir la evasión y elusión fiscal, con un enfoque particular en el control de las deducciones y las pérdidas fiscales. El objetivo es cerrar los resquicios legales que permiten estas prácticas y asegurar que las empresas contribuyan de manera proporcional a su capacidad económica.
Nuevos Límites a las Deducciones
Una de las medidas clave propuestas para el siguiente ejercicio fiscal es la imposición de límites más estrictos a las deducciones. Para las empresas con ingresos superiores a los 50 millones de pesos que hayan reportado utilidades, se plantea una restricción: no podrán solicitar deducciones que superen el 96.7% de sus ingresos acumulables. Para aquellas empresas que aplican esquemas fiscales menos agresivos, el límite se eleva al 99%. Esta medida busca desincentivar la deducción excesiva y asegurar que una porción mínima de las utilidades sea gravada.
Amortización de Pérdidas Fiscales
Adicionalmente, se propone un límite a la amortización de pérdidas fiscales acumuladas. Bajo la nueva normativa, solo se podrá deducir el 50% de la utilidad fiscal en cada ejercicio. Sin embargo, para evitar que las empresas pierdan por completo el derecho a deducir estas pérdidas, el plazo legal para hacerlo se ampliará de 10 a 20 años. Esta extensión busca ofrecer flexibilidad a las empresas para recuperar sus pérdidas, pero dentro de un marco de control que impida su uso indefinido para evadir impuestos.
La Brecha Tributaria: Empresas vs. Pequeños Contribuyentes y Asalariados
Carlos Lerma, subsecretario de Ingresos, destacó la preocupante disparidad en las tasas efectivas de Impuesto Sobre la Renta (ISR) entre diferentes tipos de contribuyentes. Mientras que las empresas que recurren a estas prácticas de deducción excesiva pagan tasas efectivas mínimas, incluso cercanas al 1% en algunos casos, las pequeñas y medianas empresas (pymes) inscritas en el Régimen Simplificado de Confianza (RESICO) pagan alrededor del 2.5% de sus ingresos. La brecha se vuelve aún más pronunciada al comparar con los trabajadores asalariados, quienes, a pesar de ser el mayor número de contribuyentes, enfrentan tasas efectivas superiores al 20%.
Principios Constitucionales de Proporcionalidad y Equidad
Estas iniciativas fiscales para 2027 se fundamentan en los principios de proporcionalidad y equidad tributaria consagrados en la Constitución Mexicana. El SAT y la Secretaría de Hacienda argumentan que las propuestas buscan garantizar que cada contribuyente pague lo que realmente le corresponde, en función de su capacidad económica y la actividad que realiza. La finalidad es alinear la contribución fiscal con la realidad económica de cada actor, cumpliendo así con el deber ciudadano y los mandatos jurisprudenciales.
Contexto de Evasión y Elusión Fiscal
La evasión y elusión fiscal son fenómenos persistentes que afectan la recaudación y la competencia leal en el mercado. El uso de facturas falsas es una de las tácticas más comunes y dañinas, ya que distorsiona la contabilidad de las empresas y dificulta la labor de fiscalización del SAT. La implementación de medidas más rigurosas, como las propuestas para 2027, es crucial para fortalecer el sistema tributario y asegurar la sostenibilidad de las finanzas públicas.
Implicaciones para el Tejido Empresarial
Las nuevas regulaciones podrían obligar a muchas empresas a reevaluar sus estrategias fiscales y contables. Aquellas acostumbradas a esquemas agresivos deberán adaptarse a un entorno más regulado, lo que podría implicar un aumento en su carga tributaria. Por otro lado, las empresas que han operado de manera transparente y cumpliendo con sus obligaciones fiscales podrían ver un escenario de mayor equidad competitiva.
Recomendaciones Internacionales
Las propuestas del Paquete Económico 2027 no son aisladas, sino que se alinean con las mejores prácticas y recomendaciones internacionales en materia de política fiscal. Organismos como la OCDE han insistido en la necesidad de endurecer las medidas contra la evasión y la elusión fiscal, promoviendo sistemas tributarios más justos y eficientes a nivel global. La adopción de estas medidas posiciona a México en línea con los esfuerzos internacionales para combatir las prácticas fiscales ilícitas.
El Rol del SAT en la Fiscalización
El SAT, como órgano recaudador, tiene la encomienda de vigilar el cumplimiento de las obligaciones fiscales. La administración de Ricardo Carrasco Varona ha mostrado una postura firme contra las prácticas que distorsionan la base gravable y perjudican la recaudación. La detección y combate de las facturas falsas es una prioridad para asegurar la integridad del sistema fiscal y la confianza de los contribuyentes cumplidos.
Hacia una Mayor Equidad Tributaria
En última instancia, las medidas propuestas buscan construir un sistema tributario más equitativo, donde cada contribuyente asuma su responsabilidad fiscal de acuerdo con su capacidad. La lucha contra las facturas falsas y las planeaciones fiscales agresivas es un paso fundamental para lograr una recaudación más robusta y justa, que beneficie a toda la sociedad mexicana y fortalezca el desarrollo del país.