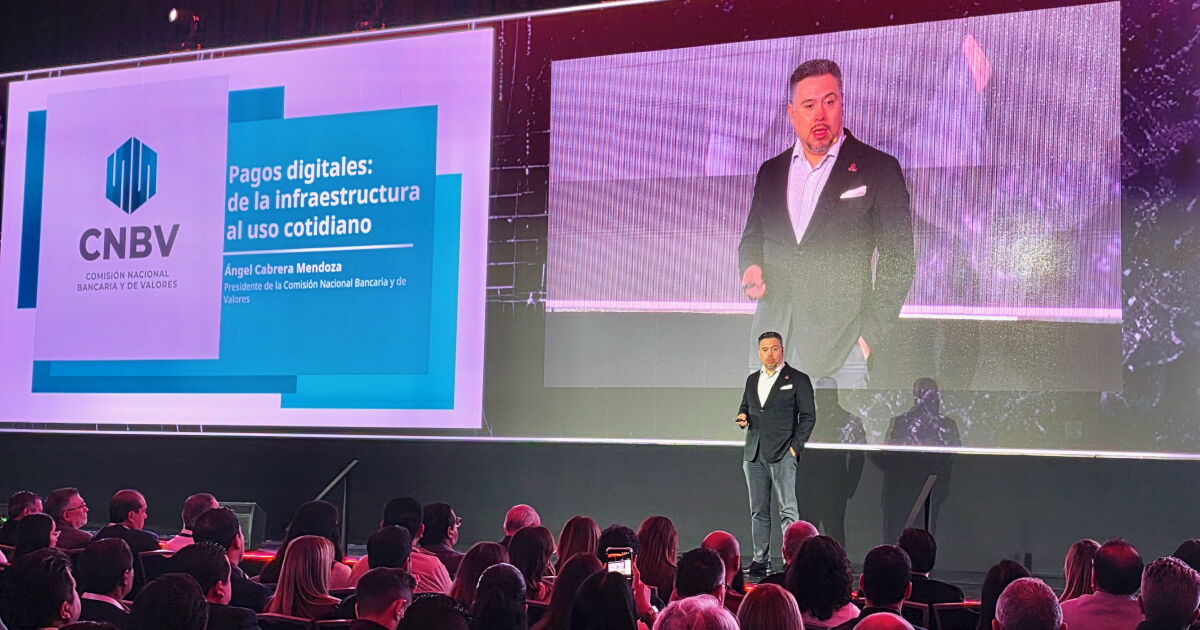
Ángel Cabrera, presidente de la Comisión Nacional Bancaria y de Valores (CNBV), ha lanzado un llamado contundente para desmantelar la creencia generalizada de que la bancarización equivale automáticamente a una mayor fiscalización por parte de las autoridades. Durante su intervención en el Foro Prosa 2026, Cabrera enfatizó que este mito representa el principal obstáculo para que los pequeños comercios en México adopten de manera generalizada los pagos digitales.
En un esfuerzo por facilitar la inclusión financiera de los micro y pequeños empresarios, la CNBV, en colaboración con el Banco de México y la Agencia de Transformación Digital, está desarrollando un esquema de cuentas bancarias diseñado específicamente para este sector. El objetivo primordial es reducir las barreras de entrada y fomentar la adopción de tecnologías de pago electrónico.
Nuevas Cuentas Simplificadas para Pequeños Negocios
El nuevo producto financiero propuesto permitirá realizar operaciones de hasta 3,000 Unidades de Inversión (UDIS), con la posibilidad de extenderse hasta 12,000 UDIS a través de canales digitales. Una de las características más destacadas de esta iniciativa es que la apertura de estas cuentas no requerirá la presentación del Registro Federal de Contribuyentes (RFC). Bastará con una identificación oficial y un comprobante de domicilio para poder acceder a los servicios.
Además, la CNBV busca agilizar el proceso de apertura mediante la posibilidad de realizarlo de forma remota. Esta medida está pensada para aquellos establecimientos que actualmente enfrentan dificultades para operar con cuentas bancarias tradicionales y para aceptar pagos electrónicos, democratizando así el acceso a herramientas financieras modernas.
Cabrera expresó su convicción de que negocios de proximidad como tiendas de abarrotes, cafeterías y misceláneas podrán beneficiarse enormemente de estas herramientas digitales, sin que el primer contacto con el sistema financiero se convierta en un impedimento insuperable.
El Costo Oculto del Efectivo
Paralelamente, la autoridad financiera está trabajando para cambiar la percepción errónea de que el manejo del efectivo es inherentemente más económico que la aceptación de pagos digitales. "Esta percepción que tenemos de que el efectivo es más barato que tener una terminal punto de venta o aceptar pagos digitales es una falacia, es una mentira", afirmó categóricamente Cabrera.
El uso del efectivo conlleva una serie de costos operativos para los comercios, que incluyen el manejo, el conteo, el resguardo y el traslado físico del dinero. Estos procesos, a menudo subestimados, generan gastos y riesgos adicionales para los negocios.
Por el contrario, los pagos digitales ofrecen la ventaja de registrar automáticamente todas las operaciones. Esta digitalización de las transacciones genera información valiosa sobre el comportamiento financiero del negocio, la cual puede ser utilizada posteriormente para diversos fines.
Hacia el Acceso a Financiamiento
Uno de los beneficios adicionales de generar un historial financiero a través de pagos digitales es la posibilidad de que las instituciones financieras puedan evaluar la concesión de financiamiento. Cabrera explicó que la CNBV ya ha implementado modificaciones regulatorias para que los bancos puedan considerar el historial de pagos electrónicos como un factor clave en sus procesos de evaluación crediticia.
La visión de la CNBV es clara: construir una ruta que inicie con la simple aceptación de pagos electrónicos y que, progresivamente, conduzca a los comercios hacia el acceso a una gama más amplia de productos financieros, incluyendo crédito, ahorro, inversión y seguros.
Impulso Gubernamental a la Economía Digital
Este planteamiento de la CNBV se alinea con la estrategia más amplia del gobierno federal para potenciar el uso de pagos electrónicos en el país. En septiembre, el Ejecutivo presentó ante la Cámara de Diputados la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos.
Esta propuesta legislativa busca establecer un marco normativo que amplíe el uso de medios de pago digitales y elimine las barreras que actualmente enfrentan tanto ciudadanos como negocios para su adopción. La iniciativa contempla medidas para asegurar que establecimientos comerciales y dependencias públicas cuenten con los mecanismos necesarios para recibir pagos digitales, además de promover la contratación y operación de servicios financieros a través de herramientas electrónicas.
La estrategia gubernamental reconoce que el desafío en México va más allá de la simple disponibilidad de infraestructura tecnológica. A pesar de los avances en la implementación de terminales y otros mecanismos de pago, una porción significativa de los pequeños negocios aún depende en gran medida del efectivo.
En este contexto, la estrategia de la CNBV se enfoca en facilitar el acceso a una cuenta bancaria simplificada, permitir que los comercios puedan recibir pagos electrónicos de manera fluida y aprovechar la información generada por estas operaciones para construir un historial financiero sólido. El reto fundamental, como señaló Cabrera, es transformar la percepción de la bancarización, pasando de ser vista como un mecanismo de vigilancia a convertirse en una puerta de acceso a servicios financieros esenciales para el crecimiento y la estabilidad de los pequeños negocios en México.