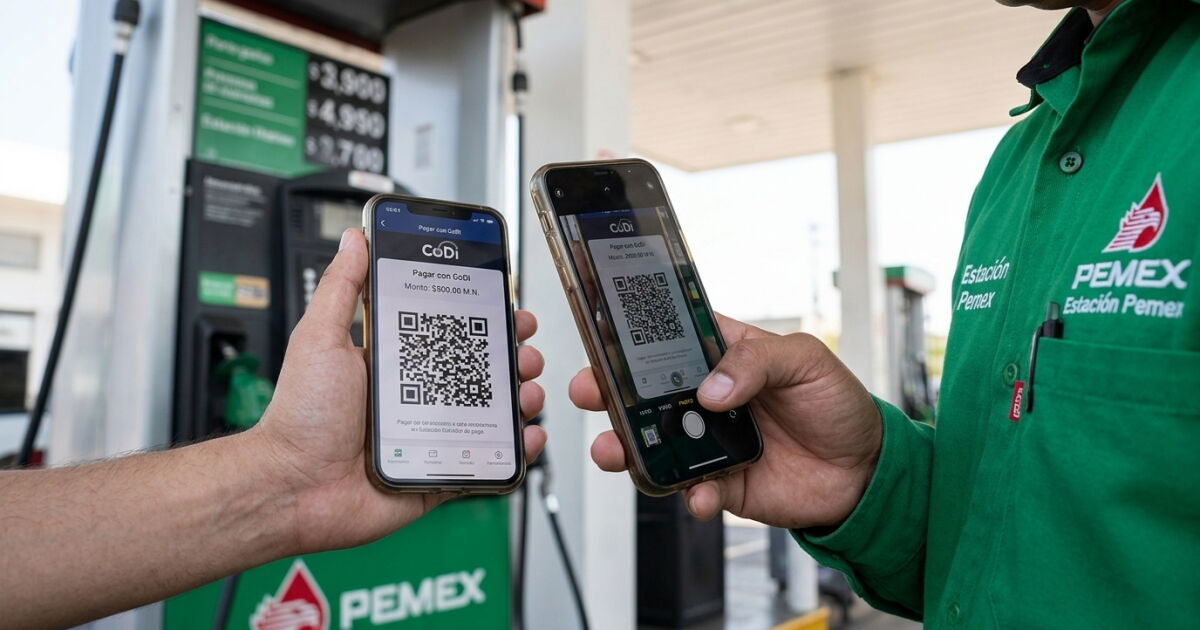
El panorama de los pagos en México está a punto de experimentar una transformación significativa, con el gobierno federal impulsando activamente la adopción de medios electrónicos en servicios esenciales como gasolineras y casetas de peaje. Una iniciativa legislativa, enviada a la Cámara de Diputados el pasado 8 de septiembre de 2026, busca sentar las bases para una nueva Ley de Economía Digital que, de ser aprobada, podría limitar o incluso prohibir el uso de efectivo en diversos sectores. Ante este escenario de cambio inminente, el sistema de Cobro Digital (CoDi) emerge como una solución robusta y accesible para los consumidores que buscan alternativas de pago eficientes y sin comisiones.
El Impulso Gubernamental Hacia la Digitalización
La estrategia gubernamental responde a una visión de modernización financiera y de reducción de la circulación de dinero físico. La potencial prohibición del efectivo en puntos de servicio como gasolineras y casetas, aunque aún sujeta a aprobación y definición regulatoria, subraya la dirección que el país está tomando. Las autoridades tendrán un plazo de 15 días tras la entrada en vigor de la ley para especificar los sectores afectados, lo que genera una expectativa sobre cómo se implementará esta transición y qué alternativas se ofrecerán a la ciudadanía.
¿Qué es CoDi y Cómo Funciona?
CoDi, desarrollado por el Banco de México, es un sistema de pagos electrónicos que facilita las transferencias bancarias inmediatas directamente entre las cuentas del comprador y del vendedor. Su principal ventaja radica en la eliminación de intermediarios y, por ende, de las comisiones asociadas a las transacciones con tarjetas. Para utilizar CoDi, los usuarios requieren elementos básicos: un teléfono móvil con acceso a internet y la capacidad de ejecutar aplicaciones bancarias, una cuenta bancaria activa en una institución participante y el servicio CoDi habilitado en la aplicación móvil de su banco.
Guía Paso a Paso para Usar CoDi en Bancos Clave
La implementación de CoDi se ha simplificado a través de las aplicaciones móviles de las principales instituciones financieras del país. A continuación, se detalla el proceso para algunos de los bancos más relevantes:
BBVA
- Acceso a la App: Iniciar sesión en la aplicación BBVA México.
- Selección de CoDi: Navegar al menú y elegir la opción "Operaciones con QR" o directamente "Pagar con CoDi".
- Escaneo del Código: Activar la cámara del celular para enfocar el código QR proporcionado por el establecimiento.
- Verificación de Datos: Confirmar que el nombre del comercio y el monto a pagar sean correctos.
- Autorización: Validar la transacción mediante el NIP o autenticación biométrica (huella digital o reconocimiento facial).
- Confirmación: Ambas partes recibirán una notificación inmediata de la transacción exitosa.
Banamex
- Abrir la App: Acceder a la aplicación Banamex en el dispositivo móvil.
- Localizar CoDi: Identificar y seleccionar el ícono o la opción de CoDi en la parte inferior de la pantalla.
- Elegir Opción: Seleccionar "Enviar dinero o pagar".
- Escaneo QR: Utilizar la cámara del teléfono para escanear el código QR del comercio.
- Revisión Detallada: Verificar cuidadosamente los datos del cobro, incluyendo el nombre del receptor y la cantidad exacta.
- Autorización: Confirmar la operación utilizando el NetKey o la seña digital configurada.
Santander
- Acceso a la App: Abrir la aplicación Santander e ingresar a la cuenta.
- Menú CoDi: Dirigirse al menú lateral y seleccionar la opción "Cobro Digital (CoDi)".
- Realizar Pago: Entrar al apartado de cobros y pagos y elegir "Hacer un pago".
- Escaneo del Código: Apuntar la cámara del teléfono hacia el código QR del cobrador.
- Verificación de Datos: Asegurarse de que el nombre del negocio y el monto sean correctos.
- Finalizar Transferencia: Ingresar la clave SuperToken o el método de seguridad para completar la transferencia inmediata.
HSBC
- Acceso a la App: Ingresar a la aplicación HSBC México.
- Transferir y Pagar: Seleccionar la opción "Transferir y pagar" y luego dirigirse al apartado de CoDi.
- Método de Pago: Elegir entre escanear el código QR, usar tecnología NFC o revisar notificaciones de cobro.
- Revisión de Datos: Verificar con atención el monto y el nombre del destinatario.
- Confirmación: Utilizar el Token Móvil o los factores de autenticación biométrica activos para confirmar la operación.
Amplia Red de Instituciones Financieras
La adopción de CoDi se extiende a una vasta red de instituciones financieras en México. Decenas de bancos y entidades financieras permiten realizar pagos a través de sus propias aplicaciones móviles, facilitando la integración del sistema en la rutina diaria de los usuarios. Entre las instituciones que ofrecen esta funcionalidad se encuentran, además de las mencionadas, Banorte, Banco Azteca, Inbursa, Banregio, Banco del Bajío, Banco Coppel, Mifel, Compartamos Banco, Bancrea, Afirme, Actinver, Bankaool, STP, Transfer, Pagatodo, Fincomún, CIBanco, Bansi, Consubanco, Monex, Ve por Más (BX+), Intercam, Banco Base (BBase) y ASP. La disponibilidad generalizada de CoDi busca asegurar que la transición hacia los pagos digitales sea lo más fluida posible para todos los usuarios, independientemente de su banco.
Implicaciones y Futuro de los Pagos Digitales
La Ley de Economía Digital y el impulso a CoDi representan un paso firme hacia la modernización del sistema financiero mexicano. Si bien la eliminación del efectivo en ciertos servicios puede generar desafíos iniciales, la disponibilidad de alternativas digitales seguras y eficientes como CoDi mitiga las preocupaciones. La estrategia busca no solo facilitar las transacciones, sino también mejorar la trazabilidad financiera y reducir la informalidad. El futuro de los pagos en México apunta claramente hacia lo digital, y CoDi se posiciona como un pilar fundamental en esta evolución, ofreciendo una herramienta accesible para la vida cotidiana de los mexicanos.